Guía práctica de M&A en España: proceso, precio, contrato y cierre
M&A reúne operaciones muy distintas: venta de una empresa, adquisición de un competidor, entrada de un inversor, compra de una unidad de negocio, fusión o reinversión del propietario junto al comprador. Todas combinan decisiones estratégicas, económicas, jurídicas y operativas que deben ser coherentes entre sí.
El proceso puede parecer una secuencia de documentos. En realidad, cada fase reduce una incertidumbre: qué se quiere conseguir, qué se transmite, cuánto vale, qué información lo demuestra, quién soporta cada riesgo y qué debe ocurrir para cerrar. Los problemas aparecen cuando una decisión tomada al principio no llega al precio, al contrato o al plan posterior.
Esta guía ofrece un mapa común para seguir una operación y entender su vocabulario. La guía para vendedores y la guía para compradores desarrollan las decisiones específicas de cada parte.
Respuesta corta: una operación de M&A transforma un objetivo empresarial en un perímetro, un precio y un contrato ejecutables. El proceso debe mantener alineadas la valoración, la due diligence, la financiación, la asignación de riesgos, las autorizaciones y el plan postcierre. Ningún documento corrige por sí solo una tesis equivocada o una información insuficiente.
Aviso: esta guía ofrece información general. La estructura mercantil, contractual, laboral, fiscal, financiera y regulatoria debe analizarse para cada operación y con la normativa vigente en la fecha relevante.
Una operación de M&A de un vistazo
| Pregunta | Respuesta práctica |
|---|---|
| ¿Qué debe definirse primero? | El objetivo de la operación, el perímetro y los criterios que determinan si merece la pena continuar. |
| ¿Cuándo se fija el precio? | Se construye por aproximaciones. El rango inicial se revisa con la información, la due diligence y las definiciones contractuales. |
| ¿Qué hace la due diligence? | Contrasta las hipótesis y convierte la información en decisiones de precio, estructura, condición, protección o retirada. |
| ¿Qué regula el SPA? | El objeto, el precio, las obligaciones, las condiciones, las garantías, las indemnidades, los límites y el cierre. |
| ¿Cuándo termina la operación? | Cuando se han ejecutado el cierre, los ajustes, los pagos y las obligaciones posteriores, y el negocio puede continuar bajo la estructura acordada. |
Contenido de la guía
- Entender qué operaciones forman parte de M&A
- Definir objetivo partes y gobierno del proceso
- Elegir el perímetro y la estructura
- Ordenar el proceso desde la estrategia hasta el postcierre
- Gestionar la confidencialidad y la información
- Relacionar valoración precio y forma de pago
- Utilizar NDA oferta LOI y exclusividad
- Convertir la due diligence en decisiones
- Entender el SPA y la asignación de riesgos
- Distinguir signing condiciones y closing
- Preparar el postcierre y la integración
- Consultar el diccionario práctico de M&A
1. Entender qué operaciones forman parte de M&A
La expresión mergers and acquisitions se utiliza para describir operaciones que modifican la propiedad, el control o el perímetro de una empresa. La etiqueta común no significa que todas tengan la misma mecánica.
Formas habituales
| Operación | Qué cambia | Cuestión central |
|---|---|---|
| Venta del 100 % | El propietario transmite todo el capital | Precio neto, salida y responsabilidades posteriores |
| Venta de una mayoría | Entra un nuevo socio de control | Gobierno, reinversión y futura salida del vendedor |
| Inversión minoritaria | Entra capital sin transferencia completa del control | Derechos de protección, información y liquidez |
| Compra de activos o unidad | Se transmite un perímetro de negocio | Transferibilidad, pasivos asociados y continuidad |
| Fusión | Dos o más sociedades combinan su patrimonio conforme a una estructura legal | Relación de canje, gobierno, sucesión y ejecución |
| Compra por directivos | El equipo adquiere la empresa con recursos propios y financiación | Capacidad financiera, conflictos y continuidad |
| Adquisiciones sucesivas | Una plataforma compra empresas complementarias | Repetibilidad, integración y disciplina de valoración |
También pueden existir ampliaciones de capital, aportaciones, canjes, escisiones, reorganizaciones previas o combinaciones de varias técnicas. La forma jurídica debe responder al objetivo económico y a la situación de las partes.
Adquisición no significa siempre integración total
El comprador puede mantener la empresa como unidad autónoma, integrar determinadas funciones o absorberla por completo. Esta decisión afecta al valor de las sinergias, a la retención del equipo, a los sistemas, a la marca y al riesgo de ejecución. Conviene definir la intención antes de valorar; de lo contrario, el modelo puede atribuir beneficios que el plan operativo no puede producir.
2. Definir objetivo partes y gobierno del proceso
Una operación necesita una razón concreta. Para el vendedor puede ser sucesión, liquidez, concentración en otra actividad o incorporación de un socio. Para el comprador puede ser acceso a clientes, tecnología, capacidad, equipo o flujo de caja. El objetivo determina qué se considera éxito y qué concesiones son aceptables.
Las partes económicas y jurídicas
No siempre coinciden. En una venta de participaciones, el vendedor suele ser el socio y la sociedad es el objeto económico de la operación. En una venta de activos, la sociedad puede ser la vendedora. Puede haber varios socios, financiadores, coinversores, garantes o vehículos de adquisición.
Antes de avanzar conviene identificar:
- quién tiene la titularidad y quién puede obligarse;
- qué aprobaciones societarias necesita cada parte;
- qué derechos de adquisición, acompañamiento o arrastre existen;
- qué conflictos pueden afectar a administradores, directivos o socios;
- quién aporta fondos y quién presta garantías;
- quién tomará decisiones después del cierre.
Un gobierno simple y explícito
El proceso debe contar con responsables para estrategia, valoración, financiación, revisión, contrato, comunicación e integración. Una matriz de decisiones evita que cada asesor optimice solo su materia.
| Decisión | Responsable principal | Evidencia necesaria |
|---|---|---|
| Continuar o retirarse | Órgano o comité de decisión | Tesis, valoración y riesgos materiales |
| Modificar el precio | Responsable económico | Modelo, puente de precio y hallazgos |
| Aceptar un riesgo | Decisor de la operación | Cuantificación, protección y capacidad de gestión |
| Firmar y cerrar | Órganos y apoderados competentes | Aprobaciones, financiación, condiciones y documentos |
3. Elegir el perímetro y la estructura
El perímetro responde a qué se transmite. Puede incluir una sociedad completa, una participación, una unidad, determinados activos o una combinación. Debe identificar también qué queda fuera y qué servicios o relaciones serán necesarios durante la transición.
Share deal
El comprador adquiere acciones o participaciones. La sociedad conserva personalidad, activos, pasivos, contratos y trabajadores, salvo efectos específicos del cambio de control. El historial permanece en la entidad y se gestiona mediante revisión, precio y protecciones contractuales.
Asset deal
La sociedad vendedora transmite los activos, derechos y pasivos incluidos. Ofrece mayor capacidad de configurar el perímetro, pero cada elemento necesita una ruta de transmisión. Contratos, licencias, inmuebles, marcas, datos y trabajadores pueden exigir consentimientos o reglas diferentes. No puede suponerse que todas las responsabilidades quedan excluidas.
Comparación básica
| Cuestión | Share deal | Asset deal |
|---|---|---|
| Objeto | Capital de la sociedad | Activos, derechos y pasivos definidos |
| Continuidad | La entidad continúa | El negocio debe reconstruirse en el adquirente |
| Historial | Permanece en la sociedad | Se delimita, sujeto a reglas legales y contractuales |
| Contratos | Pueden existir cláusulas de cambio de control | La cesión puede exigir consentimiento |
| Trabajadores | No cambia el empleador | Puede existir sucesión de empresa |
| Precio | Suele partir de Enterprise Value y ajustes | Puede asignarse entre componentes del perímetro |
En sociedades limitadas deben revisarse la Ley de Sociedades de Capital, los estatutos y los pactos aplicables. Si la operación transmite una entidad económica que mantiene su identidad, el artículo 44 del Estatuto de los Trabajadores puede resultar relevante. La forma elegida no evita el análisis material de lo que se transmite.
4. Ordenar el proceso desde la estrategia hasta el postcierre
Las fases pueden solaparse, pero cada una debe producir una decisión o un documento que permita avanzar.
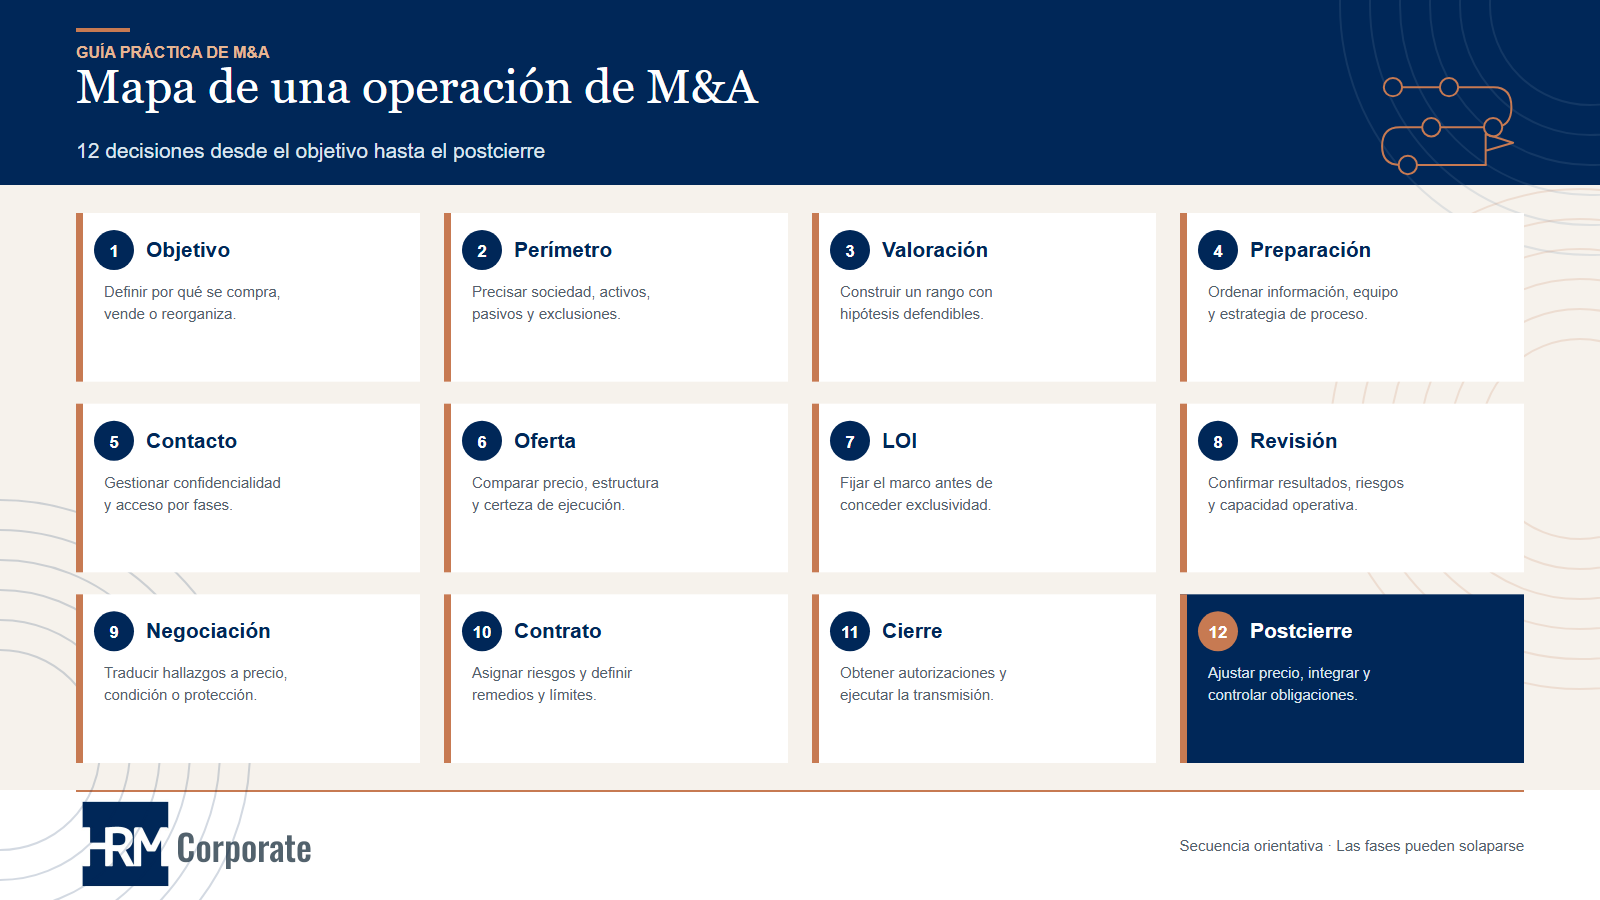
Las 12 decisiones
- Objetivo. Definir por qué se realiza la operación y qué resultado se busca.
- Perímetro. Precisar qué se compra o vende y qué queda fuera.
- Valoración. Construir un rango y sus hipótesis.
- Preparación. Ordenar información, equipo y estrategia de proceso.
- Contacto. Gestionar candidatos, confidencialidad y acceso.
- Oferta. Comparar precio, forma de pago, riesgo y ejecución.
- LOI. Fijar el marco antes de invertir en la fase exclusiva.
- Due diligence. Contrastar resultados, activos, obligaciones y riesgos.
- Negociación. Traducir hallazgos a precio, estructura o protección.
- Contrato. Asignar riesgos y definir obligaciones y remedios.
- Cierre. Cumplir condiciones, pagar y transmitir.
- Postcierre. Ajustar, integrar y controlar compromisos pendientes.
Los puntos de decisión
El proceso no debe avanzar por inercia. Al finalizar el filtro, la oferta, la LOI y la revisión conviene responder expresamente si la tesis sigue vigente, qué ha cambiado y qué condición limita el siguiente gasto. La posibilidad de retirarse mantiene la disciplina negociadora.
5. Gestionar la confidencialidad y la información
La información se comparte por fases. El vendedor necesita proteger clientes, plantilla, precios, tecnología y la propia existencia del proceso. El comprador necesita suficiente evidencia para valorar, financiar y decidir.
Secuencia habitual
- Teaser anónimo o contacto inicial.
- Cualificación del interesado.
- Acuerdo de confidencialidad o NDA.
- Cuaderno de venta o información ampliada.
- Reuniones con dirección y preguntas.
- Oferta indicativa.
- Data room y due diligence.
- Revelaciones contractuales y anexos de cierre.
El acceso debe seguir los principios de necesidad, proporcionalidad y trazabilidad. Puede ser conveniente agregar datos, ocultar identidades, limitar descargas o utilizar equipos restringidos cuando exista sensibilidad comercial, competencia entre las partes o información personal.
El data room como sistema de evidencia
Un data room útil necesita índice, versiones, fechas, permisos y un registro de preguntas. Los documentos deben estar firmados y corresponder a la entidad correcta. La rapidez de respuesta importa, pero la coherencia importa más. Entregar versiones contradictorias deteriora la confianza y puede afectar a las revelaciones y garantías.
El NDA no sustituye las obligaciones legales ni permite al comprador coordinarse con la empresa antes del cierre. La planificación de integración debe respetar la independencia de las partes hasta que la operación se ejecute.
6. Relacionar valoración precio y forma de pago
Valor, precio y dinero pagado al cierre no son sinónimos. La valoración estima un rango según hipótesis. El precio es el resultado de una negociación y de unas definiciones contractuales. La forma de pago reparte tiempo, riesgo y financiación.
Del Enterprise Value al Equity Value
El Enterprise Value representa el valor del negocio antes de los ajustes financieros pactados. El Equity Value es el valor atribuible al capital después de considerar caja, deuda y otros conceptos. El contrato debe definir cada categoría y evitar duplicidades con el capital circulante.
| Paso | Pregunta clave |
|---|---|
|
EBITDA o flujo normalizado
|
¿Qué resultado es sostenible y qué evidencia lo respalda? |
|
Múltiplo o tasa
|
¿Qué riesgo, crecimiento, tamaño y comparabilidad incorpora? |
|
Caja
|
¿Qué efectivo es libre y cuál está restringido o es operativo? |
|
Deuda
|
¿Qué obligaciones financieras y equivalentes se deducen? |
|
Capital circulante
|
¿Qué nivel normal necesita el negocio al cierre? |
|
Otros ajustes
|
¿Existe inversión pendiente, fuga de valor o elemento fuera de perímetro? |
Forma y calendario de pago
El precio puede incluir efectivo al cierre, pago aplazado, reinversión, acciones del comprador, earn-out, retención o escrow. Dos ofertas con el mismo importe nominal pueden tener valores y riesgos muy distintos.
Un earn-out depende de resultados o hitos futuros. Un aplazamiento difiere una obligación ya determinada, sujeto a lo pactado. Ambos requieren reglas de cálculo, información, control, vencimiento, garantías y remedios. El análisis fiscal y contable debe realizarse para la estructura concreta.
Locked box y cuentas al cierre
En un locked box, el precio se apoya en unas cuentas de referencia y se protege frente a salidas de valor no permitidas. En cuentas al cierre, el precio provisional se ajusta con las cifras de la fecha efectiva. La elección depende de la calidad de la información, la volatilidad, el calendario y el equilibrio negociador.
7. Utilizar NDA oferta LOI y exclusividad
Los documentos preliminares ordenan la negociación. Deben explicar su alcance y no descansar en la idea de que todo se corregirá más adelante.
NDA
Regula qué información es confidencial, para qué puede utilizarse, quién puede recibirla, cómo se protege y qué ocurre al terminar el proceso. Puede incluir restricciones de contacto, contratación, anuncios y uso de información competitiva, con el alcance que corresponda.
Oferta indicativa
Expresa un rango o precio, el perímetro, la estructura, la forma de pago y los principales supuestos. Debe identificar las condiciones relevantes, el estado de la financiación, las aprobaciones y el calendario. Su utilidad depende de que todas las partes entiendan qué cifra están comparando.
LOI
La carta de intenciones fija el marco de negociación. Puede recoger precio, ajustes, estructura, due diligence, contrato, continuidad del equipo, financiación, exclusividad, gastos, confidencialidad y ley aplicable. Debe distinguir las disposiciones vinculantes de las sujetas a documentación definitiva.
Exclusividad
Impide o limita que el vendedor negocie con terceros durante un periodo. El vendedor pierde alternativas; el comprador invierte en revisión y financiación. Por ello conviene asociarla a duración, hitos, cooperación, acceso y causas de terminación. Una exclusividad extensa con pocos compromisos de avance aumenta el riesgo de renegociación tardía.
8. Convertir la due diligence en decisiones
La due diligence contrasta la tesis con evidencia financiera, fiscal, societaria, contractual, laboral, comercial, tecnológica, operativa y regulatoria. El alcance varía según negocio, tamaño, estructura y materialidad.
Qué debe contener un hallazgo
- hecho y documento que lo acredita;
- norma, contrato o hipótesis afectada;
- impacto económico u operativo;
- probabilidad y momento;
- alternativas de mitigación;
- decisión y responsable.
Respuestas posibles
Un hallazgo puede aceptarse, corregirse antes del cierre, reflejarse en precio o perímetro, asignarse en el contrato o provocar la retirada. La respuesta debe ser proporcional y evitar contar el mismo impacto varias veces.
| Hallazgo | Traducción posible |
|---|---|
| Resultado no recurrente | →EBITDA normalizado y valoración |
| Deuda no identificada | →Puente de precio o ajuste al cierre |
| Consentimiento esencial | →Condición de cierre |
| Contingencia conocida | →Indemnidad específica, retención o precio |
| Dependencia tecnológica | →Inversión, transición, obligación o retirada |
La revisión no sustituye el juicio empresarial. Tampoco una garantía sustituye la revisión: puede existir límite, exclusión, disputa o dificultad de cobro. La decisión debe combinar prevención, precio, contrato y capacidad de gestionar el riesgo después del cierre.
9. Entender el SPA y la asignación de riesgos
El SPA o contrato de compraventa contiene la mecánica de la operación y distribuye riesgos entre comprador y vendedor. Sus apartados deben leerse como un sistema.
Objeto y precio
Identifica lo transmitido, el perímetro, las partes y la contraprestación. Regula ajustes, pagos, retenciones, aplazamientos, earn-out y resolución de discrepancias. Los anexos contables y los ejemplos de cálculo pueden ser tan importantes como la cláusula principal.
Manifestaciones y garantías
Son declaraciones sobre titularidad, cuentas, impuestos, contratos, empleo, activos, tecnología, litigios, cumplimiento y otras materias. Su alcance puede limitarse mediante conocimiento, materialidad, revelaciones, importes y plazos.
Indemnidades específicas
Asignan un riesgo identificado y pueden tener un régimen distinto al de las garantías generales. Deben definir el hecho cubierto, el daño, las exclusiones, el procedimiento, el plazo y la forma de pago.
Límites y procedimiento
Pueden existir mínimos por reclamación, cestas, máximos, plazos, mitigación, seguros, beneficios fiscales y prohibición de doble recuperación. El procedimiento regula notificación, información, defensa de terceros, acuerdos y pago.
Protecciones de cobro
Una retención o escrow reserva parte del precio. El seguro W&I puede cubrir determinados incumplimientos de garantías, sujeto a suscripción, franquicia, exclusiones y condiciones. No cubre cualquier riesgo ni convierte en innecesario el análisis contractual.
El contrato debe asignar el riesgo a la parte que puede conocerlo, controlarlo, corregirlo o asegurarlo mejor, y reflejar esa asignación en la economía de la operación.
10. Distinguir signing condiciones y closing
El signing es la firma del contrato. El closing es la ejecución de la transmisión, el pago y los documentos de cierre. Pueden ocurrir el mismo día o quedar separados por un periodo intermedio.
Cuándo se separan
La separación puede deberse a autorizaciones de competencia o inversión extranjera, financiación, consentimientos, reorganizaciones, cancelación de garantías, consultas laborales u otras actuaciones previas.
La CNMC describe el control de concentraciones y la obligación general de suspender la ejecución de las operaciones notificables hasta su autorización, con las excepciones aplicables. El Ministerio de Economía Comercio y Empresa mantiene la información sobre control de inversiones exteriores. La posible aplicación debe analizarse al comienzo del proceso.
Qué regula el periodo intermedio
- condiciones que deben cumplirse o renunciarse cuando sea posible;
- obligaciones de cooperación y mejores esfuerzos con el alcance acordado;
- gestión ordinaria y decisiones restringidas;
- acceso a información y preparación de la integración;
- riesgo de deterioro y cláusulas de cambio adverso cuando procedan;
- fecha límite y consecuencias si no se cierra;
- comunicaciones y mantenimiento de financiación.
En el cierre se ejecutan pagos, transmisión, cambios de administración, liberación o mantenimiento de garantías, entregas, contratos accesorios y comunicaciones. Una lista de cierre debe identificar documento, firmante, condición, forma, responsable y confirmación.
11. Preparar el postcierre y la integración
Después del cierre pueden quedar ajustes de precio, liberación de retenciones, earn-out, transición del vendedor, reclamaciones, servicios temporales, no competencia, financiación e integración.
Integración orientada a la tesis
El plan debe distinguir:
- lo que necesita continuidad inmediata;
- lo que debe cambiar para cumplir la tesis;
- lo que conviene observar antes de modificar;
- lo que exige remediación por un hallazgo;
- lo que no debe integrarse porque preserva autonomía o valor.
El primer día requiere poderes, accesos, pagos, comunicación, continuidad y responsables. Los primeros 30 días deben confirmar caja, clientes, equipo y riesgos urgentes. Durante los primeros 100 días se ejecutan iniciativas priorizadas y se miden sinergias con un punto de partida verificable.
Obligaciones posteriores
Un calendario único debe controlar fechas de cuentas al cierre, reclamaciones, vencimientos de garantías, liberaciones de escrow, hitos del earn-out, covenants de financiación y servicios de transición. El contrato puede estar firmado, pero una obligación sin responsable ni evidencia sigue siendo un riesgo.
La revisión postcierre también debe comparar la inversión real con la tesis aprobada. Esto mejora la gestión de la empresa adquirida y la disciplina de futuras operaciones.
12. Consultar el diccionario práctico de M&A
Las definiciones siguientes permiten seguir una conversación, una oferta o un contrato. Su alcance exacto depende del documento en el que se utilicen.
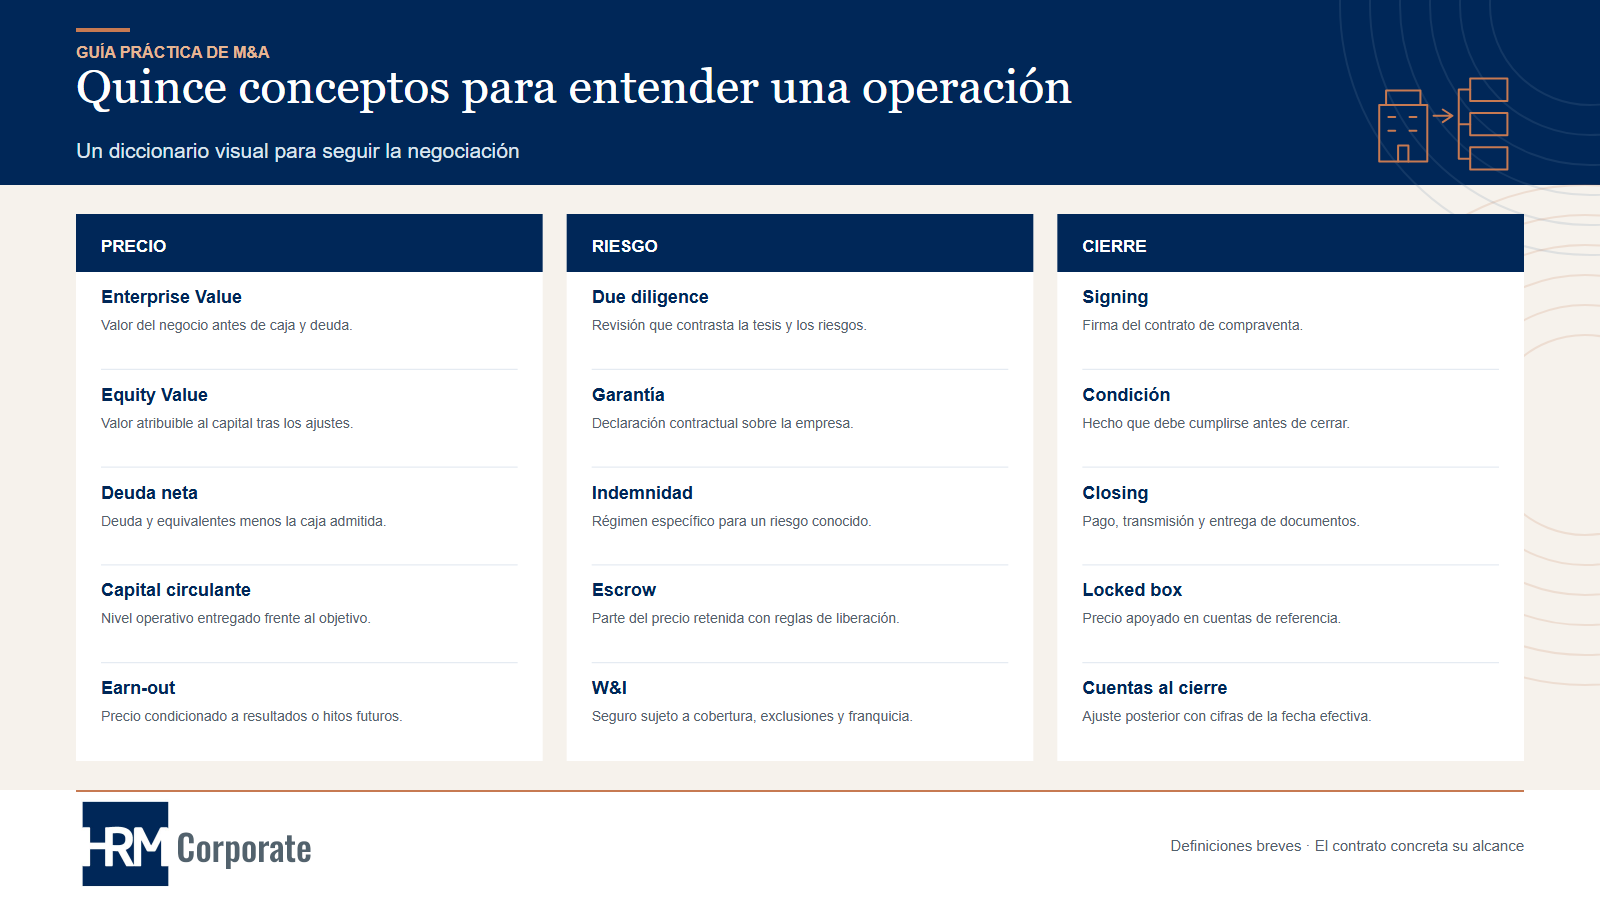
Términos esenciales
| Término | Definición práctica | Pregunta que debe responderse |
|---|---|---|
| Asset deal | Compra de activos, derechos y pasivos incluidos en un perímetro | ¿Qué se transmite y qué formalidad necesita cada elemento? |
| Basket | Umbral agregado a partir del cual pueden reclamarse determinados daños | ¿Es franquicia o se recupera desde el primer euro? |
| Capital circulante | Recursos operativos de corto plazo incluidos en el mecanismo de precio | ¿Qué partidas y nivel objetivo se utilizan? |
| Closing | Ejecución del pago, transmisión y documentos de cierre | ¿Qué debe entregarse y quién confirma cada condición? |
| Condición suspensiva | Hecho que debe cumplirse antes de que exista obligación de cerrar | ¿Quién controla su cumplimiento y cuál es la fecha límite? |
| Data room | Entorno organizado para compartir información de la operación | ¿Qué versión, acceso y respuesta quedan registrados? |
| De minimis | Importe mínimo individual para que una reclamación compute | ¿Cómo se relaciona con la cesta y las exclusiones? |
| Deuda neta | Deuda y equivalentes menos la caja que admite la definición contractual | ¿Qué partidas se incluyen y cómo se evitan duplicidades? |
| Due diligence | Revisión que contrasta la tesis, la información y los riesgos | ¿Qué decisión depende de cada hallazgo? |
| Earn-out | Precio variable sujeto a resultados o hitos futuros | ¿Cómo se mide, quién controla y cómo se resuelve una disputa? |
| Enterprise Value | Valor del negocio antes de los ajustes financieros pactados | ¿Qué resultado y múltiplo o flujo lo justifican? |
| Equity Value | Valor atribuible al capital después de los ajustes | ¿Qué importe se paga al cierre y qué queda condicionado? |
| Escrow | Parte del precio depositada o retenida conforme a reglas de liberación | ¿Qué cubre, durante cuánto tiempo y quién puede disponer? |
| Exclusividad | Compromiso que limita negociaciones alternativas del vendedor | ¿Qué duración e hitos justifican retirar alternativas? |
| Indemnidad específica | Régimen contractual para un riesgo conocido | ¿Qué hecho, daño, plazo y procedimiento cubre? |
| Leakage | Salida de valor no permitida desde la fecha de locked box |
Cómo utilizar el diccionario
Un término en inglés no tiene un significado automático. Debe leerse con su definición contractual, el resto del documento y la ley aplicable. Si una oferta utiliza “deuda neta”, “capital circulante normalizado” o “EBITDA ajustado” sin anexo o ejemplo, la cifra puede seguir siendo ambigua.
Qué debería hacer ahora quien estudia una operación
El primer documento útil no es un contrato. Es una hoja de decisión que contenga:
- objetivo y resultado buscado;
- partes y responsables;
- perímetro y alternativas de estructura;
- rango de valor y forma de pago;
- hipótesis pendientes de evidencia;
- autorizaciones y financiación;
- siguiente hito y criterio para detenerse.
CTA principal sugerido: solicite una sesión inicial para definir el perímetro, el rango de valor, los riesgos prioritarios y la ruta de ejecución de la operación.
Preguntas frecuentes sobre M&A
¿M&A significa únicamente comprar o vender una empresa?
No. Puede incluir fusiones, inversiones minoritarias, adquisiciones de activos, combinaciones y reorganizaciones relacionadas. Cada estructura tiene efectos distintos.
¿La LOI obliga a comprar o vender?
Depende de su redacción y de la ley aplicable. Debe distinguir las disposiciones vinculantes de las sujetas a revisión, contrato, financiación o aprobación.
¿El precio se fija antes o después de la due diligence?
Suele existir un rango u oferta previa y una confirmación posterior. La due diligence puede cambiar hipótesis, ajustes, estructura y protecciones, conforme al marco negociado.
¿El SPA elimina los riesgos descubiertos?
No. Los asigna o regula. La protección puede estar limitada y una reclamación puede ser discutida o difícil de cobrar. Algunos riesgos deben corregirse o reflejarse en precio y estructura.
¿Signing y closing son lo mismo?
Pueden coincidir, pero no siempre. Si existen condiciones previas o autorizaciones, la firma se produce antes y el cierre queda pendiente.
¿Qué diferencia existe entre una garantía y una indemnidad específica?
La garantía declara una situación sobre la empresa. La indemnidad específica asigna un riesgo identificado mediante un régimen concreto. El contrato define sus diferencias efectivas.
¿Cuándo empieza la integración?
La planificación empieza antes del cierre, respetando confidencialidad, competencia e independencia. La ejecución bajo el control del comprador comienza cuando la operación lo permite.
Fuentes y criterio editorial
Fuentes oficiales enlazadas
- Ley de Sociedades de Capital en el BOE.
- Estatuto de los Trabajadores en el BOE.
- Control de concentraciones de la CNMC.
- Control de inversiones exteriores del Ministerio de Economía Comercio y Empresa.
La guía separa conceptos generales, práctica transaccional y cuestiones que requieren análisis profesional. Los ejemplos son compuestos. La bibliografía técnica y jurídica del proyecto se utiliza como base interna de síntesis y debe contrastarse con fuentes oficiales antes de publicar.