Cómo vender una empresa en España: guía práctica para proteger su valor
Vender una empresa no consiste en encontrar a alguien dispuesto a comprarla. Consiste en preparar un activo transferible, generar alternativas, demostrar sus resultados y convertir una oferta inicial en un precio que pueda cobrarse con una distribución de riesgos aceptable.
La diferencia es importante. Dos ofertas con el mismo importe aparente pueden dejar resultados muy distintos si una exige un earn-out incierto, retiene parte del precio, traslada riesgos amplios al vendedor o no tiene financiación suficientemente asegurada.
Esta guía explica el proceso completo desde el punto de vista del empresario vendedor: qué preparar, qué decisiones no conviene aplazar y cómo se conectan la valoración, la due diligence y el contrato de compraventa.
Respuesta corta: una venta bien dirigida suele recorrer cuatro grandes fases: preparación de la empresa, búsqueda y selección de compradores, confirmación de la información y negociación del contrato, y cierre. El objetivo no es conseguir el precio anunciado más alto, sino maximizar el valor neto y la certeza de cobro con un nivel de riesgo asumible.
Aviso: esta guía es información general. La estructura societaria, contractual y fiscal debe analizarse para cada operación y con la normativa vigente en la fecha relevante.
La venta de una empresa, de un vistazo
| Pregunta | Respuesta práctica |
|---|---|
| ¿Cuándo debe empezar la preparación? | En cuanto la venta sea una posibilidad real, aunque todavía no exista una fecha. Las mejoras operativas y documentales necesitan tiempo para producir resultados demostrables. |
| ¿Qué se vende? | Puede venderse la sociedad, determinados activos o una unidad de negocio. La elección cambia los riesgos, autorizaciones y efectos fiscales. |
| ¿Cómo se fija el precio? | Normalmente se parte del valor del negocio y después se ajusta por caja, deuda, capital circulante y otros conceptos pactados. |
| ¿Qué revisará el comprador? | Resultados, caja, clientes, contratos, impuestos, plantilla, tecnología, activos, litigios y capacidad del negocio para continuar sin el vendedor. |
| ¿Qué determina el dinero que finalmente se cobra? | El precio base, sus ajustes, la forma y calendario de pago, las retenciones, el earn-out, las garantías y la fiscalidad. |
Contenido de la guía
- Decidir qué quiere conseguir con la venta
- Comprobar si la empresa es realmente vendible
- Preparar la empresa antes de salir al mercado
- Entender el valor y definir expectativas defendibles
- Organizar un proceso de venta competitivo y confidencial
- Negociar la LOI sin regalar la operación
- Preparar la due diligence y el data room
- Pasar del Enterprise Value al dinero del vendedor
- Elegir entre locked box y cuentas al cierre
- Diseñar el earn-out y otros pagos diferidos
- Entender el SPA y sus mecanismos de protección
- Llegar al cierre y gestionar la transición
1. Decidir qué quiere conseguir con la venta
Antes de valorar la empresa o contactar con compradores hay que definir el resultado buscado. “Vender” puede significar salir por completo, incorporar un socio mayoritario, obtener liquidez y conservar una participación, separar una rama de actividad o asegurar el relevo del fundador.
Cinco preguntas que deben responderse primero
- ¿Quiere dejar de trabajar en la empresa o permanecer durante una transición?
- ¿Necesita vender el 100 % o aceptaría mantener una participación?
- ¿Prioriza el precio, la rapidez, la continuidad del equipo o la conservación de la marca?
- ¿Hay otros socios, familiares o directivos cuyas decisiones sean necesarias?
- ¿Existe una cifra mínima neta, después de ajustes, costes e impuestos, por debajo de la cual no vendería?
Estas respuestas condicionan la selección de compradores. Un competidor industrial puede ofrecer más sinergias y exigir una integración rápida; un fondo puede pedir que el vendedor reinvierta y que el equipo directivo continúe; un directivo o comprador individual puede necesitar una estructura de financiación más compleja.
Venta total, mayoría o participación minoritaria
| Alternativa | Puede encajar cuando… | Principal cautela |
|---|---|---|
| Venta del 100 % | El propietario busca liquidez y salida completa | La transición, el pago aplazado y las responsabilidades posteriores deben quedar delimitados |
| Venta de una mayoría | Se quiere liquidez sin renunciar a una segunda creación de valor | El pacto de socios, el gobierno, la política de dividendos y la futura salida son tan importantes como el precio inicial |
| Entrada minoritaria | Se busca capital para crecer manteniendo el control | El inversor pedirá derechos de información, protección y salida que pueden limitar decisiones futuras |
| Venta de activos o unidad | Se quiere separar una actividad o el comprador no desea asumir toda la sociedad | Hay que identificar individualmente activos, contratos, permisos, trabajadores y pasivos transferidos |
En sociedades limitadas, la transmisión de participaciones debe revisarse junto con los estatutos y los pactos de socios. La Ley de Sociedades de Capital contiene reglas específicas sobre documentación y restricciones a la transmisión, pero el análisis concreto dependerá de la sociedad y de los acuerdos vigentes.
2. Comprobar si la empresa es realmente vendible
Una empresa rentable no siempre es una empresa fácilmente transferible. El comprador no adquiere los resultados pasados: adquiere la posibilidad de que el negocio siga funcionando y generando caja después del cambio de propiedad.
Los siete factores que más influyen en la transferibilidad
1. Dependencia del propietario
Si las relaciones comerciales, el conocimiento técnico o las decisiones diarias dependen de una sola persona, el comprador percibe riesgo de continuidad. Delegar responsabilidades, documentar procesos y consolidar un segundo nivel directivo hace que el negocio sea menos frágil.
2. Calidad y recurrencia de los ingresos
No todos los euros de facturación tienen la misma calidad. El comprador analizará qué parte se repite, cuánto cuesta renovarla, qué margen deja y qué contratos o comportamientos de clientes permiten anticiparla.
3. Concentración
La dependencia de un cliente, proveedor, canal o persona clave puede reducir el precio o desplazar parte de él a un pago condicionado. No existe un porcentaje mágico válido para todos los sectores: importa la facilidad, el coste y el tiempo necesarios para sustituir esa relación.
4. Resultados demostrables
Un EBITDA presentado sin conciliación con las cuentas genera dudas. Los ajustes deben ser identificables, justificables y no recurrentes. Si cada explicación depende de una hoja diferente, el comprador aplicará más prudencia.
5. Orden contractual y regulatorio
Contratos no firmados, licencias a nombre de otra sociedad, propiedad intelectual sin ceder, incumplimientos laborales o permisos próximos a vencer pueden convertirse en condiciones de cierre, garantías específicas o descuentos.
6. Equipo y capacidad de crecimiento
El comprador querrá saber quién ejecutará el plan futuro. Un equipo estable, incentivado y capaz de operar sin el fundador reduce el riesgo de transición.
7. Calidad de la información
La velocidad y coherencia de las respuestas durante la revisión influyen en la confianza. La desorganización documental no prueba por sí sola que exista un problema, pero hace más difícil demostrar que no lo hay.
Autodiagnóstico inicial
Puntúe cada afirmación de 0 a 2: 0 si no se cumple, 1 si se cumple parcialmente y 2 si se cumple de forma demostrable.
- La empresa puede operar varias semanas sin la intervención diaria del propietario.
- Ningún cliente o proveedor concentra un riesgo imposible de sustituir.
- Los resultados mensuales se cierran de forma fiable y se concilian con las cuentas anuales.
- Los ajustes al EBITDA están documentados.
- Los contratos y licencias esenciales están vigentes y pertenecen a la entidad correcta.
- La propiedad intelectual y los sistemas críticos están identificados.
- Existe un equipo capaz de ejecutar el plan de negocio.
- Los riesgos fiscales, laborales y litigiosos están inventariados.
- La documentación societaria refleja la realidad del capital y los acuerdos entre socios.
- La empresa dispone de previsiones defendibles y de sus hipótesis.
Una puntuación baja no significa que la empresa no pueda venderse. Indica qué problemas conviene resolver antes de entregar al comprador exclusividad y acceso completo a la información.
3. Preparar la empresa antes de salir al mercado
La preparación crea valor cuando mejora el negocio o reduce la incertidumbre que el comprador tendría que asumir. Maquillar un trimestre no ayuda; demostrar una mejora sostenible sí.
Un plan de preparación por horizontes
Entre 12 y 24 meses antes
- reducir la dependencia del fundador y reforzar el equipo;
- diversificar concentraciones relevantes cuando sea viable;
- separar activos personales o no operativos si la estructura lo aconseja;
- revisar la estructura societaria y la titularidad real de activos;
- profesionalizar el cierre financiero mensual y el control de caja;
- analizar con tiempo las alternativas fiscales, sin ejecutar reorganizaciones artificiales;
- resolver incumplimientos que necesiten un historial posterior para demostrar su corrección.
Entre 6 y 12 meses antes
- preparar la valoración y el rango de expectativas;
- conciliar EBITDA reportado, EBITDA ajustado y generación de caja;
- revisar contratos clave, cláusulas de cambio de control y vencimientos;
- ordenar el data room y elaborar un registro de información pendiente;
- documentar el plan de negocio y las hipótesis de crecimiento;
- decidir qué directivos deben conocer el proceso y cómo se retendrán.
Antes de contactar con compradores
- definir el perímetro exacto de la operación;
- preparar el teaser anónimo y el cuaderno de venta;
- aprobar la lista de compradores y posibles conflictos;
- establecer reglas de confidencialidad y acceso a información sensible;
- anticipar las preguntas difíciles y acordar respuestas consistentes;
- fijar el calendario, los criterios de comparación de ofertas y los límites de negociación.
Preparar no significa ocultar
Un riesgo conocido puede resolverse, cuantificarse o explicarse. Un riesgo ocultado que aparece tarde destruye confianza y puede afectar a las protecciones contractuales. La preparación correcta consiste en conocer la situación, corregir lo corregible y decidir cuándo y cómo revelar lo material con asesoramiento.
HRM dispone de una página específica sobre organización previa a la venta que debe enlazarse desde este capítulo.
4. Entender el valor y definir expectativas defendibles
La valoración no es una promesa de precio. Es una herramienta para ordenar expectativas, comparar ofertas y comprender qué hipótesis justifican una cifra.
Tres planos distintos
- Valor del negocio o Enterprise Value: valor de la actividad antes de ajustar la estructura financiera acordada.
- Equity Value: valor atribuible a los socios después de los ajustes por caja, deuda y otros conceptos pactados.
- Importe neto para el vendedor: dinero que queda después de retenciones, pagos diferidos, costes e impuestos.
Confundir estos tres planos es una de las causas más frecuentes de decepción.
Métodos de valoración habituales
Múltiplos de resultados
Se aplica un múltiplo a una métrica normalizada —con frecuencia EBITDA, EBIT o ingresos en determinados modelos—. El múltiplo no debe elegirse aislado: depende del crecimiento, márgenes, recurrencia, concentración, tamaño, sector, riesgo y calidad del equipo.
Descuento de flujos de caja
Estima el valor actual de los flujos futuros. Obliga a explicitar crecimiento, márgenes, inversión, capital circulante y riesgo. Es sensible a las hipótesis y resulta útil como contraste, no como cifra infalible.
Transacciones y empresas comparables
Permiten observar cómo valora el mercado negocios semejantes, ajustando diferencias de tamaño, crecimiento, rentabilidad, liquidez y fecha. Una operación publicada raramente revela todas las condiciones económicas y contractuales.
El EBITDA ajustado debe poder defenderse
Un ajuste razonable elimina un efecto no recurrente o sitúa una partida en condiciones de mercado. No consiste en sumar cualquier gasto que el vendedor preferiría no haber tenido.
Ejemplos que pueden requerir análisis:
- remuneración del propietario por encima o por debajo de mercado;
- gastos extraordinarios verdaderamente no recurrentes;
- rentas con sociedades vinculadas fuera de condiciones de mercado;
- costes o ingresos de actividades que no forman parte del perímetro;
- subvenciones, litigios o proyectos excepcionales;
- políticas contables que afectan a la comparabilidad.
Cada ajuste debe mostrar importe, periodo, motivo, evidencia y efecto fiscal o de caja. La valoración profesional de HRM Corporate puede presentarse aquí como siguiente paso.
5. Organizar un proceso de venta competitivo y confidencial
No todas las empresas deben salir al mercado del mismo modo. Un proceso competitivo puede sostener el precio y dar alternativas, pero también exige más coordinación y control de la información. Una negociación bilateral puede ser adecuada cuando existe un comprador muy singular o la confidencialidad pesa más que la amplitud del mercado.
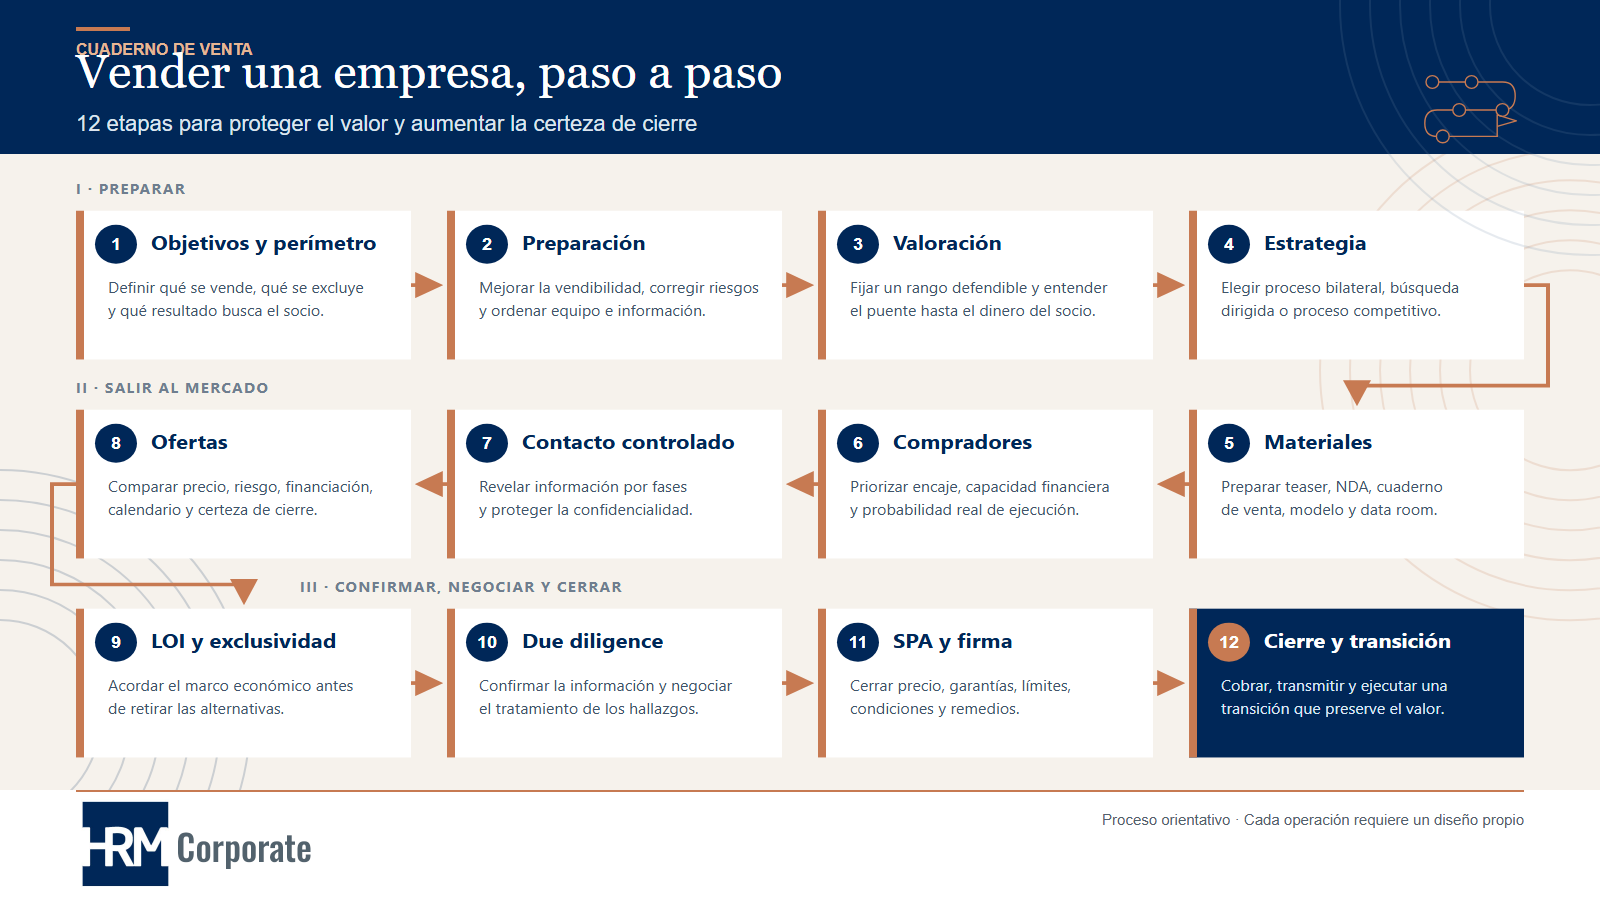
Las 12 etapas
- Definir objetivos y perímetro. Qué se vende, qué se excluye y qué resultado busca el socio.
- Preparar y valorar. Corregir incidencias, normalizar resultados y fijar expectativas.
- Diseñar el proceso. Elegir entre aproximación bilateral, búsqueda dirigida o proceso competitivo.
- Preparar materiales. Teaser, NDA, cuaderno de venta, modelo financiero y data room.
- Identificar compradores. Industriales, fondos, inversores y equipos gestores con capacidad real.
- Contactar de forma controlada. Revelar la identidad solo cuando proceda y bajo confidencialidad.
- Recibir ofertas indicativas. Comparar precio, estructura, financiación, condiciones y calendario.
- Seleccionar finalistas. Dar acceso progresivo a información y al equipo directivo.
- Negociar la LOI. Acordar el marco económico y contractual antes de conceder exclusividad.
- Superar la due diligence. Responder, contextualizar y negociar el tratamiento de hallazgos.
- Negociar y firmar el SPA. Cerrar precio, garantías, condiciones y remedios.
- Cerrar y ejecutar la transición. Cobro, transmisión, comunicaciones y obligaciones posteriores.
Teaser, NDA y cuaderno de venta
El teaser presenta la oportunidad sin identificarla. Si el candidato encaja, se firma un acuerdo de confidencialidad y se entrega el cuaderno de venta o information memorandum.
El cuaderno debe ser persuasivo y verificable. No es publicidad sin matices: sus cifras y afirmaciones deben poder sostenerse durante la due diligence. Si promete una ventaja competitiva, tiene que explicar por qué existe y cómo se demuestra.
No compare ofertas solo por el titular
Una tabla de comparación debería incluir al menos:
- Enterprise Value ofrecido;
- ajustes propuestos y definición de deuda;
- importe pagadero al cierre;
- pagos aplazados, earn-out o reinversión;
- financiación disponible y aprobaciones pendientes;
- alcance de la due diligence;
- condiciones de cierre;
- garantías, límites y retenciones pretendidas;
- exigencias de permanencia del propietario o del equipo;
- plazo y probabilidad razonable de cierre.
6. Negociar la LOI sin regalar la operación
La carta de intenciones o LOI fija el marco sobre el que el comprador invertirá tiempo y recursos en revisar la empresa. Aunque muchas cláusulas económicas se redacten como no vinculantes, la exclusividad y la confidencialidad suelen tener efectos obligatorios. El documento debe revisarse por su contenido, no por su título.
Qué conviene dejar suficientemente definido
- perímetro y estructura de la operación;
- Enterprise Value y método para llegar al Equity Value;
- tratamiento inicial de caja, deuda y capital circulante;
- parte del precio al cierre y pagos contingentes o diferidos;
- alcance y calendario de la due diligence;
- condiciones esenciales para firmar y cerrar;
- expectativas sobre garantías, límites, escrow o seguro W&I;
- financiación y autorizaciones del comprador;
- duración y condiciones de la exclusividad;
- gobierno del proceso, confidencialidad, anuncios y gastos;
- supuestos en los que cualquiera de las partes puede terminar la negociación.
La exclusividad debe comprarse con avance real
Al conceder exclusividad, el vendedor pierde temporalmente su mejor defensa: la alternativa. Por eso conviene que el comprador haya aclarado los asuntos económicos principales, demuestre capacidad de ejecución y acepte un calendario con hitos.
Una exclusividad excesivamente larga y sin obligaciones de avance puede permitir que el comprador reabra el precio cuando el resto de candidatos ya se ha retirado.
Tres preguntas antes de firmar
- ¿Qué elementos del precio siguen sin definir?
- ¿Qué circunstancia permitiría al comprador abandonar o rebajar la oferta?
- ¿Qué ha recibido el vendedor a cambio de dejar de negociar con terceros?
7. Preparar la due diligence y el data room
La due diligence no es un examen que se “aprueba” ocultando defectos. Es un proceso para que el comprador confirme su tesis, valore riesgos y decida qué tratamiento económico o contractual necesita.
Áreas habituales de revisión
- financiera y calidad de resultados;
- fiscal;
- societaria y contractual;
- laboral y pensiones;
- comercial y operativa;
- tecnología, propiedad intelectual, datos y ciberseguridad;
- medioambiental y regulatoria;
- seguros, litigios y cumplimiento;
- inmuebles y activos relevantes.
El alcance debe adaptarse al negocio. Una empresa industrial, una clínica, un software B2B y una compañía de servicios profesionales no presentan los mismos riesgos.
Cómo debe organizarse el data room
- Índice coherente con la lista de solicitud del comprador.
- Versiones finales, firmadas y fechadas cuando corresponda.
- Registro de documentos añadidos o sustituidos.
- Acceso por perfiles y fases del proceso.
- Respuestas centralizadas para evitar contradicciones.
- Tratamiento específico de información comercialmente sensible y datos personales.
- Copia de cierre que documente qué información se reveló y cuándo.
Un NDA no convierte en prudente cualquier entrega. La información debe compartirse de forma proporcionada, escalonada y compatible con las obligaciones de confidencialidad, competencia y protección de datos.
Cómo se traduce un hallazgo
| Tipo de hallazgo | Respuesta posible |
|---|---|
| El riesgo puede corregirse antes del cierre | Condición previa o compromiso de subsanación |
| El riesgo afecta al valor recurrente | Revisión de proyecciones, EBITDA o precio |
| El importe es identificable pero incierto | Retención, escrow o indemnidad específica |
| El riesgo es general pero asegurable | Manifestación y garantía, límite o seguro W&I |
| El riesgo es estructural o inaceptable | Cambio de estructura o retirada de la operación |
La respuesta no es automática. Depende de la probabilidad, cuantía, control, duración, asegurabilidad y de quién conocía el riesgo.
Vendor due diligence
En una operación compleja o competitiva, el vendedor puede encargar su propia revisión antes de salir al mercado. La vendor due diligence ayuda a detectar incidencias, armonizar la información para varios compradores y reducir interrupciones al equipo.
No elimina la revisión del comprador ni garantiza que acepte todas las conclusiones. Su valor depende de la independencia, el alcance y la calidad del trabajo.
8. Pasar del Enterprise Value al dinero del vendedor
La cifra que aparece en una oferta suele ser solo el inicio del cálculo. El resultado final depende del puente de precio y de las definiciones incluidas en el contrato.
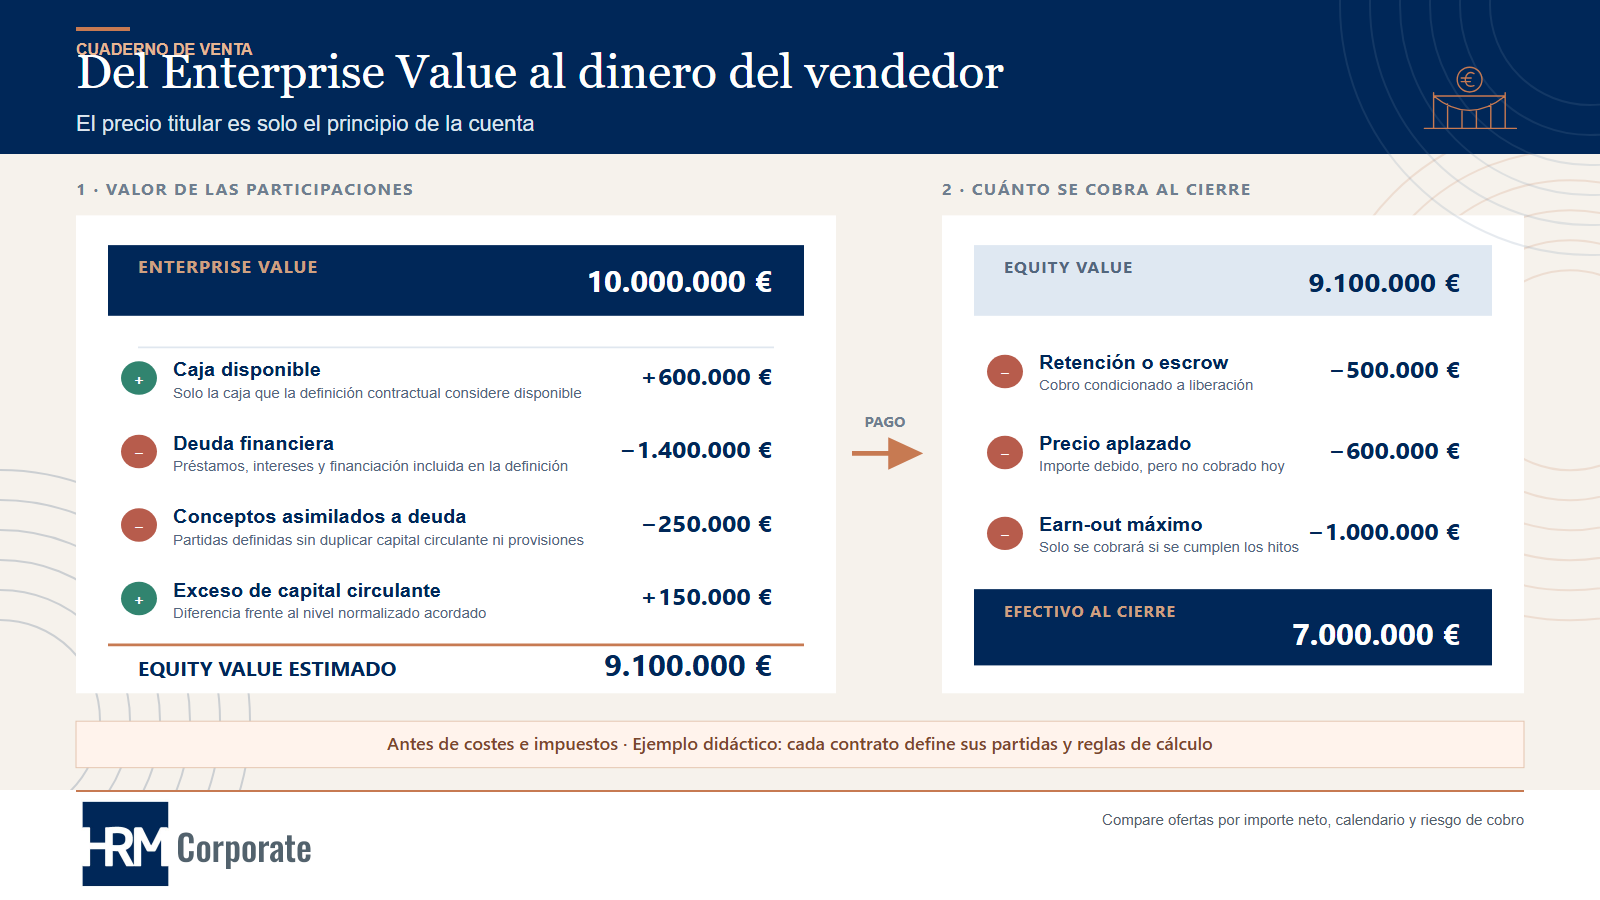
Un ejemplo simplificado
Supongamos una oferta con estas magnitudes:
| Concepto | Importe |
|---|---|
| Enterprise Value | 10.000.000 € |
| Más: caja considerada disponible | +600.000 € |
| Menos: deuda financiera | −1.400.000 € |
| Menos: conceptos asimilados a deuda | −250.000 € |
| Más: exceso de capital circulante | +150.000 € |
| Equity Value estimado | 9.100.000 € |
Si además se retienen 500.000 € en escrow, se aplazan 600.000 € y hasta 1.000.000 € dependen de un earn-out, el efectivo recibido al cierre será sensiblemente inferior al Equity Value anunciado. Después todavía habrá que considerar costes e impuestos.
El ejemplo es exclusivamente didáctico: las categorías y su signo dependen de la definición contractual y de la situación de cada empresa.
Las definiciones que más discusión generan
Caja
No todo saldo bancario tiene por qué considerarse caja disponible. Puede existir efectivo restringido, saldos necesarios para operar, cobros en tránsito o importes que pertenecen económicamente a terceros.
Deuda y conceptos asimilados
Además de préstamos, pueden discutirse intereses, arrendamientos, factoring, pagos aplazados, bonus devengados, impuestos, litigios, inversiones pendientes u otras obligaciones. No deben incluirse por etiqueta: hay que definir su naturaleza y evitar duplicidades con el capital circulante.
Capital circulante normalizado
El comprador espera recibir un negocio con recursos suficientes para operar. Se compara el capital circulante entregado al cierre con un nivel objetivo o normal. La metodología, estacionalidad, periodo de referencia y partidas incluidas pueden cambiar materialmente el precio.
La cifra importante es el resultado neto y cobrable
El vendedor debe modelizar varios escenarios: precio al cierre, ajustes adversos, earn-out parcial, reclamación máxima y fiscalidad. Esto permite comparar ofertas por valor esperado y riesgo, no solo por su cifra de portada.
9. Elegir entre locked box y cuentas al cierre
Estos mecanismos deciden cómo se determina el precio entre una fecha de referencia y el cierre.
Locked box
El precio se apoya en unas cuentas históricas acordadas. Desde esa fecha, el valor económico se considera atribuido al comprador y se prohíben salidas de valor no permitidas —leakage— hacia el vendedor o personas vinculadas.
Puede favorecer: mayor certeza de precio y menos discusión contable después del cierre.
Exige: cuentas fiables, definición precisa de leakage, operaciones permitidas y protección frente a deterioros o extracciones de valor.
Cuentas al cierre
Se calcula un precio provisional y se ajusta después utilizando caja, deuda y capital circulante existentes en la fecha efectiva del cierre.
Puede favorecer: correspondencia más cercana con la situación realmente entregada.
Exige: principios contables detallados, jerarquía entre políticas, ejemplo de cálculo, procedimiento de revisión y mecanismo de resolución por experto.
Comparación práctica
| Cuestión | Locked box | Cuentas al cierre |
|---|---|---|
| Certeza de precio al firmar | Mayor | Menor |
| Trabajo posterior al cierre | Limitado a leakage y reclamaciones | Cálculo y posible disputa del ajuste |
| Dependencia de cuentas históricas fiables | Alta | Menor, aunque sigue siendo relevante |
| Riesgo entre fecha de referencia y cierre | Se regula mediante conducta y leakage | Se recoge parcialmente en las cifras de cierre |
| Conveniencia típica | Procesos competitivos y negocios estables | Negocios volátiles, estacionales o con intervalo relevante hasta el cierre |
No existe un método mejor en abstracto. La elección depende de la calidad de la información, la volatilidad, el calendario y el equilibrio negociador.
10. Diseñar el earn-out y otros pagos diferidos
El earn-out vincula una parte del precio a resultados o hitos futuros. Puede acercar posiciones cuando existe desacuerdo sobre las previsiones, pero también desplaza el conflicto de valoración a un periodo en el que el vendedor ya no controla plenamente el negocio.
Las preguntas que debe contestar
- Métrica: ingresos, margen, EBITDA, clientes, licencia, hito técnico u otra variable.
- Definición: políticas contables, ajustes permitidos y tratamiento de operaciones extraordinarias.
- Periodo: fecha de inicio, duración y momentos de medición.
- Control: quién toma decisiones y qué conductas están prohibidas.
- Recursos: presupuesto, plantilla, inversión y capacidad comercial disponibles.
- Cambios corporativos: integración, reorganización, adquisición posterior o venta del negocio.
- Información: derecho del vendedor a recibir datos y verificarlos.
- Pago: fecha, garantías, intereses y compensaciones permitidas.
- Disputa: escalado, experto, arbitraje o tribunal competente.
- Salida anticipada: qué sucede si el comprador vende, cierra o altera el negocio.
Un buen indicador tiene que ser verificable y resistente a la manipulación
Los ingresos pueden incentivarse sacrificando margen. El EBITDA puede modificarse con costes corporativos o decisiones de inversión. Un hito binario puede ignorar un avance económico sustancial. La métrica debe reflejar el valor que justifica el pago y asignar con claridad las decisiones que pueden afectarla.
Earn-out no es lo mismo que precio aplazado
En un pago aplazado, la obligación de pago ya existe y solo se difiere su vencimiento, sin perjuicio de las condiciones pactadas. En un earn-out, el nacimiento o cuantía de una parte del precio depende de un resultado futuro. Las protecciones, garantías de cobro y consecuencias fiscales pueden ser distintas y deben revisarse específicamente.
11. Entender el SPA y sus mecanismos de protección
El SPA —share purchase agreement— no se limita a documentar el intercambio de participaciones por dinero. Distribuye entre comprador y vendedor los riesgos conocidos y desconocidos de la empresa.
Las piezas principales
Objeto y perímetro
Identifica las participaciones, titulares, derechos transmitidos y cualquier activo o relación que deba quedar dentro o fuera de la operación.
Precio y ajustes
Incluye fórmula, definiciones, pagos al cierre, retenciones, aplazamientos, earn-out y procedimiento de cálculo.
Manifestaciones y garantías
Son declaraciones sobre la empresa y la operación: titularidad, cuentas, contratos, impuestos, empleo, activos, litigios, cumplimiento y otras materias. Su alcance se modula mediante materialidad, conocimiento, revelaciones, límites temporales y cuantitativos.
Indemnidades específicas
Asignan de forma concreta un riesgo conocido, por ejemplo un litigio o una contingencia identificada. Su régimen puede diferir del de las garantías generales.
Límites de responsabilidad
Pueden incluir umbrales mínimos por reclamación, franquicias o cestas, límite máximo, plazos, exclusiones, mitigación, prohibición de doble recuperación y tratamiento de seguros o beneficios fiscales.
Procedimiento de reclamación
Regula la notificación, información, defensa frente a terceros, acuerdos, pago y resolución de controversias. Una protección económica pierde valor si el procedimiento es impracticable.
Escrow, retención y seguro W&I
El escrow o la retención reservan parte del precio para determinadas reclamaciones. El seguro de manifestaciones y garantías puede transferir una parte del riesgo a una aseguradora, sujeto a exclusiones, franquicia, cobertura y proceso de suscripción. No sustituye el análisis del contrato ni cubre cualquier contingencia.
Pactos de conducta y no competencia
Entre firma y cierre pueden limitarse decisiones extraordinarias. Después del cierre pueden pactarse transición, no competencia, no captación, confidencialidad y servicios del vendedor, siempre con un alcance que deba analizarse en cada caso.
Una matriz útil para negociar
| Riesgo | ¿Quién lo conoce? | ¿Puede cuantificarse? | Mecanismo posible |
|---|---|---|---|
| Desconocido y general | Ninguna parte con precisión | No | Garantía general, límites y eventualmente seguro |
| Conocido y específico | Revelado en la revisión | Sí o parcialmente | Indemnidad específica, retención o ajuste de precio |
| Evitable antes del cierre | Ambas partes | Habitualmente | Condición previa o compromiso de subsanación |
| Pertenece al periodo posterior | Comprador | Depende | Exclusión de responsabilidad del vendedor y gobierno postcierre |
El objetivo no es trasladar todos los riesgos a una sola parte, sino asignarlos a quien puede conocerlos, controlarlos, evitarlos o asegurarlos mejor, reflejando esa distribución en el precio.
12. Llegar al cierre y gestionar la transición
Firma y cierre pueden coincidir o separarse. Si existen autorizaciones, financiación, consentimientos contractuales o actuaciones previas, el contrato se firma y el cierre queda condicionado a su cumplimiento.
Antes de firmar
- confirmar poderes, titularidad y aprobaciones societarias;
- revisar estatutos, pactos y derechos de adquisición o acompañamiento;
- cerrar el puente de precio y los anexos de revelaciones;
- comprobar la financiación y las autorizaciones del comprador;
- identificar consentimientos de clientes, bancos, arrendadores o reguladores;
- acordar comunicaciones internas y externas;
- validar el tratamiento fiscal y el flujo de fondos.
Determinadas operaciones pueden necesitar análisis de control de concentraciones o de inversiones extranjeras. La CNMC explica los umbrales generales de notificación, sujetos a reglas y excepciones, y el Ministerio mantiene información actualizada sobre el control de inversiones exteriores. Estas cuestiones deben revisarse al inicio, no en la víspera del cierre.
En el cierre
Se ejecutan los pagos, la transmisión y los documentos acordados: escritura o póliza cuando corresponda, cambios en el órgano de administración, cancelación o mantenimiento de garantías, entrega de libros, certificados, contratos accesorios y comunicaciones.
Después del cierre
- ajuste de cuentas al cierre;
- liberación de retenciones o escrow;
- cálculo del earn-out;
- transición del fundador;
- reclamaciones por garantías;
- obligaciones de no competencia y confidencialidad;
- integración del equipo, clientes, sistemas y reporting.
La operación no termina cuando se hace la transferencia bancaria. Termina cuando el precio está determinado y cobrado, las obligaciones posteriores están controladas y la transición no ha destruido el valor adquirido.
Qué debería hacer ahora un propietario que se plantea vender
No necesita decidir hoy si venderá. Sí puede comprobar si la empresa está preparada y cuánto margen existe para mejorarla.
Los primeros pasos recomendados son:
- definir objetivos personales y societarios;
- obtener una valoración razonada, no solo un múltiplo;
- realizar un diagnóstico de vendibilidad y riesgos;
- preparar un plan de 12–24 meses con responsables;
- decidir cuándo y cómo acercarse al mercado.
CTA principal sugerido: Solicite una valoración profesional y un diagnóstico inicial de preparación para la venta.
Valorar mi empresa · Contactar con HRM Corporate
Preguntas frecuentes sobre la venta de una empresa
¿Cuánto se tarda en vender una empresa?
Depende de la preparación, el tamaño, el sector, el número de compradores, la financiación, las autorizaciones y los hallazgos de la due diligence. Es más prudente planificar por fases e hitos que prometer un plazo universal.
¿Es mejor negociar con varios compradores?
Disponer de alternativas suele mejorar la posición del vendedor, pero un proceso competitivo no siempre es la mejor opción. La confidencialidad, el perfil de compradores y la singularidad del activo pueden justificar una negociación bilateral bien controlada.
¿Puedo vender sin que lo sepan empleados y clientes?
La información puede compartirse de forma gradual y bajo confidencialidad, pero determinadas personas deberán participar cuando sea necesario. El momento de comunicar debe planificarse atendiendo a las obligaciones legales, contractuales y operativas.
¿El precio que se ofrece es lo que cobraré?
No necesariamente. Hay que distinguir Enterprise Value, Equity Value, importe pagadero al cierre y resultado neto tras pagos diferidos, retenciones, costes e impuestos.
¿Qué ocurre si la due diligence descubre un problema?
Puede corregirse antes del cierre, reflejarse en el precio, cubrirse con una garantía o indemnidad, dar lugar a una retención o, si es estructural, impedir la operación. El tratamiento depende de la naturaleza del riesgo.
¿Tengo que aceptar un earn-out?
No existe una respuesta universal. Puede ayudar a salvar una diferencia de valoración, pero el vendedor debe comprender la métrica, el control del negocio, la información disponible y la certeza de cobro.
¿Qué sucede si hay varios socios?
Hay que revisar titularidad, estatutos, pacto de socios, derechos de adquisición, acompañamiento o arrastre y las aprobaciones necesarias. Conviene alinear a los socios antes de iniciar contactos externos.
Fuentes y criterio editorial
Fuentes oficiales enlazadas
- Ley de Sociedades de Capital — BOE.
- Control de concentraciones — CNMC.
- Control de inversiones exteriores — Ministerio de Economía, Comercio y Empresa.
Bibliografía de trabajo utilizada para la síntesis
- Albaladejo Campoy (2022), Aspectos jurídicos de los procesos de adquisición de empresas.
- Serrano Acitores (2014), Los procedimientos típicos de compraventa de empresas.
- Gimeno Beviá (2016), La condición en los contratos de compraventa de empresa.
- Gómez Pomar y Gili Saldaña (2022), Daños y perjuicios en la compraventa de empresa.
- Hogan Lovells e IE (2015), Los contratos de M&A en España —utilizado únicamente como referencia histórica de práctica contractual—.
- Cuatrecasas (2023), 10 claves en la litigación de M&A.
- PwC e ICAEW (2024), Financial due diligence: best-practice guideline.
- Catterton y Salter (2022), Financial due diligence overview.
- Quetglas y otros (2024), Manual de fusiones y adquisiciones de empresas.
- Reed Lajoux y Elson (2010), The Art of M&A Due Diligence —empleado para metodología, no para trasladar derecho extranjero—.
Control de actualización: revisar fuentes normativas, fiscales y regulatorias antes de publicar y posteriormente al menos cada seis meses. No presentar porcentajes o prácticas históricas como estándares actuales sin evidencia de mercado reciente.