Comprar una empresa exige responder dos preguntas distintas. La primera es si el negocio merece la inversión. La segunda es si la operación propuesta permite adquirirlo a un precio, con una financiación y con una distribución de riesgos que resulten aceptables.
Una empresa atractiva puede ser una mala compra si el precio presupone un crecimiento poco defendible, si la deuda consume la capacidad de inversión, si los contratos esenciales no sobreviven al cambio o si la integración destruye clientes, equipo y conocimiento. Por eso la decisión no termina con la valoración ni con la due diligence. Debe mantenerse coherente desde la tesis de compra hasta los primeros meses bajo el nuevo propietario.
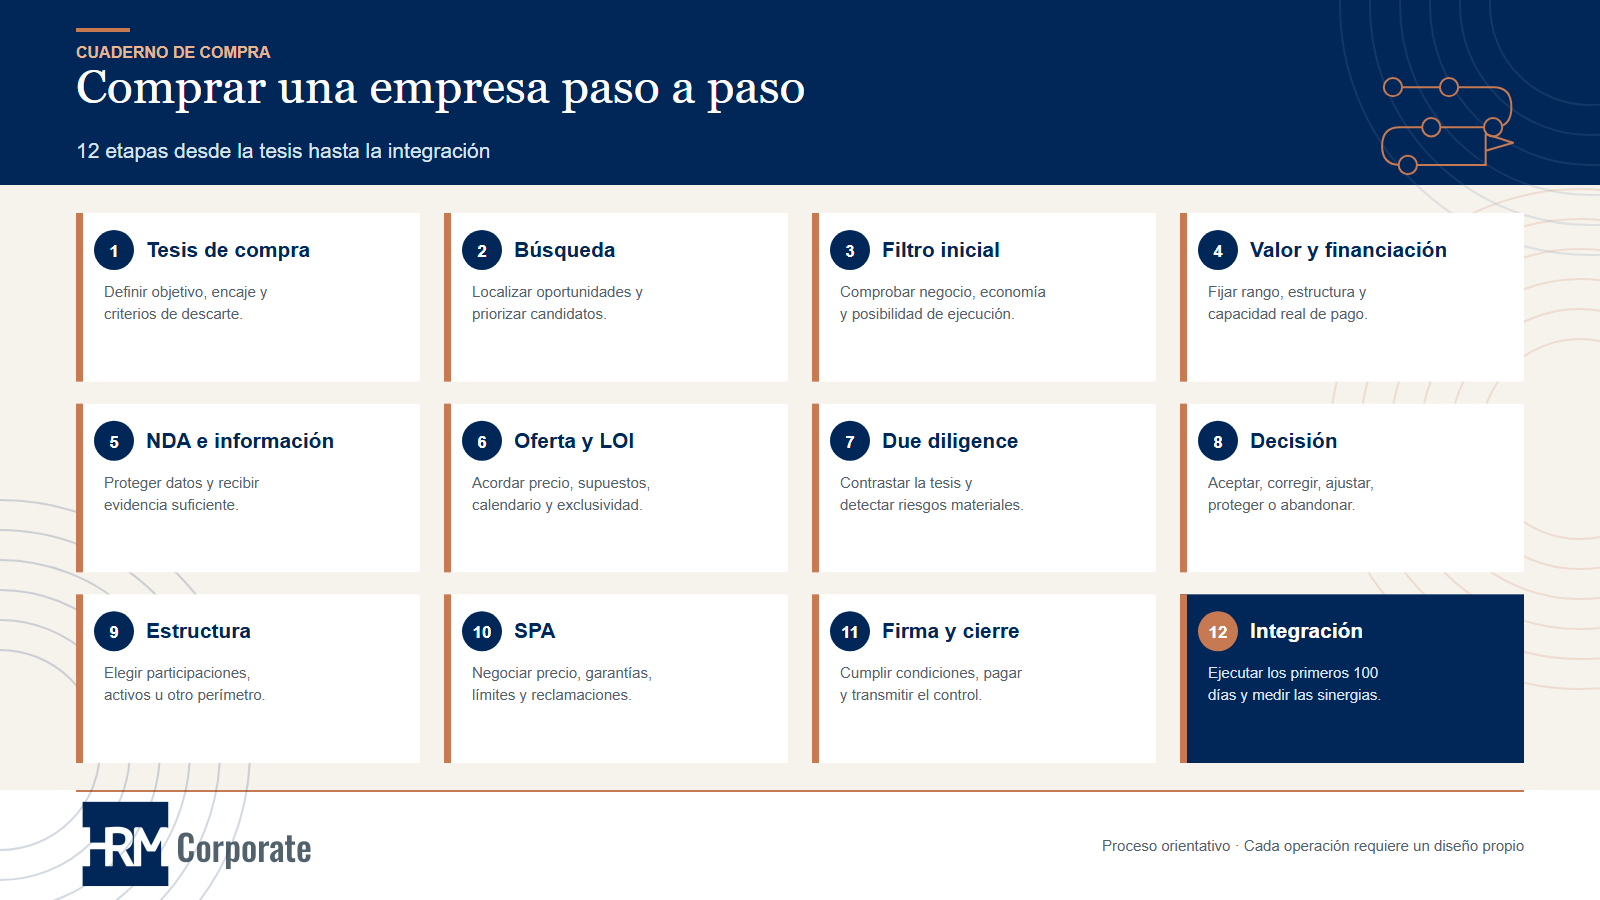
Esta guía explica el proceso desde el punto de vista del comprador: cómo definir una tesis, filtrar oportunidades, presentar una oferta, dirigir la revisión, negociar el contrato y preparar la integración.
Respuesta corta: una adquisición bien dirigida convierte una tesis de inversión en criterios verificables, descarta pronto las oportunidades que no encajan y somete cada hipótesis material a evidencia. El comprador debe saber qué compra, cuánto puede pagar, cómo lo financiará, qué riesgos acepta y qué decisiones debe ejecutar desde el primer día.
Aviso: esta guía ofrece información general. La estructura mercantil, contractual, laboral, fiscal, financiera y regulatoria debe analizarse para cada operación y con la normativa vigente en la fecha relevante.
La compra de una empresa, de un vistazo
| Pregunta | Respuesta práctica |
|---|---|
| ¿Por dónde empezar? | Por una tesis que defina el objetivo, el perfil buscado, las capacidades que aportará el comprador y los motivos para descartar una oportunidad. |
| ¿Cuándo valorar? | Desde el filtro inicial, mediante un rango. La cifra se revisa al conocer la calidad de los resultados, la deuda, el capital circulante, la inversión necesaria y los riesgos. |
| ¿Qué debe confirmar la due diligence? | Las hipótesis que justifican la compra, la continuidad del negocio, la calidad del EBITDA y de la caja, el perímetro, los riesgos y la capacidad de integración. |
| ¿Qué hace ejecutable una oferta? | Precio y estructura coherentes, financiación suficiente, aprobaciones internas, autorizaciones identificadas y un calendario realista. |
| ¿Cuándo empieza la integración? | Antes de firmar. La planificación puede avanzar sin acceder ni intercambiar información de forma improcedente antes del cierre. |
Contenido de la guía
- Definir la tesis de compra y los criterios de descarte
- Localizar oportunidades y acercarse al vendedor
- Filtrar el negocio antes de invertir más tiempo
- Valorar la empresa y diseñar una oferta financiable
- Negociar NDA oferta indicativa LOI y exclusividad
- Diseñar una due diligence que responda a la tesis
- Entender la calidad del EBITDA la deuda y el capital circulante
- Coordinar la revisión legal fiscal laboral comercial y tecnológica
- Convertir cada hallazgo en una decisión
- Elegir la estructura y el perímetro de la compra
- Negociar el precio el SPA y las garantías
- Cerrar e integrar sin perder la tesis
1. Definir la tesis de compra y los criterios de descarte
Una tesis de compra explica por qué una adquisición es una forma razonable de alcanzar un objetivo empresarial. No basta con querer crecer ni con encontrar una empresa rentable. El comprador debe identificar qué capacidad, mercado, producto, equipo o flujo de caja busca y por qué adquirirlo puede ser preferible a desarrollarlo internamente.
Las preguntas que debe responder la tesis
- Objetivo. ¿Qué problema estratégico o financiero resolverá la compra?
- Perfil. ¿Qué sector, tamaño, geografía, clientes, tecnología y modelo de ingresos encajan?
- Creación de valor. ¿Qué puede mejorar el comprador y qué debe conservar sin cambios?
- Límites. ¿Qué concentración, inversión, dependencia o riesgo no está dispuesto a asumir?
- Retorno. ¿Qué resultados y caja justifican el precio y en qué plazo?
- Integración. ¿Qué grado de autonomía tendrá la empresa después del cierre?
La tesis debe expresarse mediante criterios observables. “Comprar una empresa con potencial” no ayuda a decidir. “Adquirir un proveedor rentable con servicio recurrente, baja concentración, equipo técnico estable y capacidad de operar como unidad autónoma” permite filtrar y formular preguntas.
Criterios obligatorios preferentes y de descarte
| Tipo | Función | Ejemplo |
|---|---|---|
| Obligatorio | Define lo que debe existir para que la compra tenga sentido | Licencia esencial transferible o mantenida tras el cambio de control |
| Preferente | Mejora el atractivo sin ser imprescindible | Presencia en una zona complementaria |
| Límite | Marca el nivel máximo asumible | Inversión de mantenimiento superior a la prevista por el comprador |
| Descarte | Evita dedicar recursos a una tesis rota | Dependencia no sustituible de una persona que no permanecerá |
Conviene aprobar estos criterios antes de conocer el nombre de una empresa concreta. De lo contrario, el equipo puede adaptar la tesis para justificar una oportunidad que ya le resulta atractiva.
2. Localizar oportunidades y acercarse al vendedor
Las oportunidades pueden proceder de procesos organizados, intermediarios, relaciones sectoriales, accionistas que estudian una sucesión o búsquedas directas del comprador. Cada canal ofrece un equilibrio diferente entre competencia, información disponible, acceso al propietario y probabilidad de cierre.
Preparar al comprador antes del contacto
El vendedor evaluará también al comprador. Antes de acercarse conviene tener preparados:
- el motivo estratégico de la aproximación;
- la experiencia relevante del equipo sin exageraciones;
- el rango de tamaño y la capacidad financiera;
- el proceso interno de aprobación;
- el equipo que liderará la operación;
- las reglas de confidencialidad y conflictos;
- una primera idea sobre continuidad del propietario, marca y plantilla.
Un mensaje inicial debe ser concreto y prudente. No necesita anticipar una valoración. Sí debe permitir al vendedor entender quién muestra interés, por qué puede existir encaje y qué paso propone.
Discreción y competencia
La confidencialidad protege al vendedor, pero también al comprador. Los contactos desordenados pueden alertar al mercado, duplicar intermediarios o revelar la estrategia de adquisición. Debe existir una lista única de objetivos, responsables y contactos.
Cuando el candidato es un competidor, la información comercial sensible exige especial cautela. El NDA no convierte cualquier intercambio en apropiado. Puede ser necesario limitar el detalle, agregar datos, escalonar el acceso o utilizar equipos restringidos y asesores independientes.
3. Filtrar el negocio antes de invertir más tiempo
Una ficha o un teaser sirve para decidir si merece la pena avanzar. No acredita el valor ni sustituye la revisión. El filtro inicial debe comprobar tres dimensiones.
Encaje estratégico
El comprador debe relacionar producto, clientes, geografía, capacidades y modelo de ingresos con su tesis. También debe identificar qué ocurriría si las sinergias fueran menores de lo previsto. Una compra que solo funciona con el escenario más optimista dispone de poco margen para absorber errores.
Economía preliminar
Facturación y EBITDA son puntos de partida. Conviene pedir el periodo de referencia, la conciliación con las cuentas, los ajustes, la tendencia mensual, la conversión en caja y la inversión necesaria. El precio solicitado debe distinguir entre valor del negocio, valor del capital e importe pagadero al cierre.
Posibilidad de ejecución
Hay que comprobar de forma preliminar el perímetro, la alineación de los socios, la continuidad del propietario, la financiación y las autorizaciones o consentimientos previsibles. Una buena empresa puede ser una operación inviable si no puede transmitirse lo esencial.
Señales que requieren una pregunta adicional
| Señal | Pregunta siguiente |
|---|---|
| Crecimiento de ventas con menor caja | ¿Qué ha cambiado en margen, cobros, existencias o capital circulante? |
| Muchos ajustes al EBITDA | ¿Cuáles son no recurrentes y qué evidencia los sostiene? |
| Cliente o proveedor dominante | ¿Qué duración, margen, contrato y alternativa existen? |
| Dependencia del fundador | ¿Qué funciones desempeña y cómo se transferirán? |
| Precio sin puente | ¿Qué caja, deuda, equivalentes y capital circulante presupone? |
| Calendario urgente | ¿Qué causa la urgencia y qué revisión no puede comprimirse? |
Una señal de alerta no equivale por sí sola a un motivo de retirada. Su función es definir la evidencia necesaria y la decisión que dependerá de ella.
4. Valorar la empresa y diseñar una oferta financiable
El comprador no necesita una cifra única al principio. Necesita un rango relacionado con hipótesis, una estructura de pago y un límite que preserve el retorno si aparecen desviaciones.
El valor debe reconciliarse con la caja
Los múltiplos de EBITDA son útiles cuando la métrica está normalizada y el negocio es comparable. El descuento de flujos obliga a incorporar crecimiento, margen, impuestos, inversión y capital circulante. Las transacciones comparables aportan contexto, aunque rara vez revelan todas sus condiciones.
El modelo debe responder al menos a estas preguntas:
- qué EBITDA o flujo se considera sostenible;
- qué inversión mantiene la capacidad actual;
- cuánto capital circulante necesita el negocio;
- qué deuda y obligaciones se adquirirán o refinanciarán;
- qué sinergias son atribuibles al comprador;
- qué escenario permite atender la financiación;
- qué retorno queda si el plan se retrasa.
Ejemplo simplificado
Suponga un EBITDA ajustado de 1.200.000 euros y un múltiplo de 6 veces. El Enterprise Value indicativo sería 7.200.000 euros. Si se añade caja admitida por 300.000 euros, se restan 1.100.000 euros de deuda y 200.000 euros de conceptos asimilados a deuda, el Equity Value indicativo sería 6.200.000 euros antes de otros ajustes.
| Concepto | Importe |
|---|---|
| EBITDA ajustado | 1.200.000 € |
| Múltiplo | 6,0x |
| Enterprise Value | 7.200.000 € |
| Más caja admitida | +300.000 € |
| Menos deuda financiera | -1.100.000 € |
| Menos conceptos asimilados a deuda | -200.000 € |
| Equity Value indicativo | 6.200.000 € |
El ejemplo no determina cuánto puede endeudarse la adquisición ni cuánto debe pagarse al cierre. La financiación necesita su propio modelo de servicio de deuda, covenants, liquidez y escenarios adversos. El comprador debe reservar capacidad para inversión e integración; consumirla toda en el precio puede comprometer la tesis.
5. Negociar NDA oferta indicativa LOI y exclusividad
Los documentos preliminares organizan el acceso a información y reducen malentendidos. Su denominación no determina por sí sola todos sus efectos. Deben indicar con claridad qué apartados son vinculantes y cuáles quedan sujetos a contrato, revisión, financiación o aprobaciones.
Qué debe resolver cada documento
| Documento | Función principal | Puntos que requieren atención |
|---|---|---|
| NDA | Proteger y limitar el uso de la información | Personas autorizadas, información competitiva, devoluciones, anuncios y contactos prohibidos |
| Oferta indicativa | Expresar un rango y los supuestos básicos | Métrica, caja y deuda, perímetro, forma de pago, financiación y condiciones |
| LOI | Fijar el marco para invertir en la siguiente fase | Precio, mecanismo, estructura, due diligence, SPA, calendario, exclusividad y aprobaciones |
| Exclusividad | Reservar un periodo para avanzar sin competencia | Duración, hitos, deber de cooperación, extensiones y causas de terminación |
No comprar exclusividad con ambigüedad
Antes de solicitar exclusividad, el comprador debe tener una ruta razonable hasta la firma. La LOI debería dejar suficientemente definidos el perímetro, la base del precio, los ajustes, la forma de pago, la financiación prevista, el alcance de la revisión y los asuntos que todavía podrían cambiar la oferta.
Una reserva genérica de revisión no sustituye la disciplina. Si un asunto es decisivo, conviene identificarlo como hipótesis pendiente. Esto protege la credibilidad del comprador y permite concentrar la due diligence.
6. Diseñar una due diligence que responda a la tesis
La due diligence no debe empezar con una lista universal de documentos. Debe empezar con las razones por las que se quiere comprar y con los hechos que podrían invalidarlas.
De la hipótesis a la prueba
| Hipótesis de inversión | Evidencia necesaria | Posible decisión |
|---|---|---|
| Los ingresos son recurrentes | Cohortes, renovaciones, bajas, contratos, facturación y cobros | Revisar crecimiento, valoración o retención comercial |
| El EBITDA es sostenible | Conciliación, ajustes, márgenes, costes y evolución mensual | Normalizar resultados y precio |
| El negocio opera sin el fundador | Organigrama, poderes, procesos, relaciones y entrevistas | Exigir transición, retención o replantear la compra |
| La tecnología puede escalar | Arquitectura, incidencias, licencias, seguridad y plan de inversión | Presupuestar remediación o modificar el plan |
| La integración crea sinergias | Datos compatibles, costes, clientes, capacidades y calendario | Mantener, reducir o excluir sinergias del caso base |
El alcance debe adaptarse al sector, al perímetro, a la materialidad y a la información disponible. Revisar todo con igual profundidad consume tiempo y puede ocultar lo importante. El equipo debe mantener una lista común de hipótesis, solicitudes, hallazgos, cuantificación y responsables.
Gobernar el proceso
Conviene nombrar a una persona que integre las conclusiones financiera, legal, fiscal, laboral, comercial, tecnológica y operativa. Los especialistas deben comunicar los asuntos materiales antes del informe final. Un hallazgo tardío no se vuelve menos importante porque el calendario esté agotado.
La revisión debe servir para confirmar, modificar o abandonar. Si el equipo solo busca justificar una decisión ya tomada, la due diligence pierde su función.
7. Entender la calidad del EBITDA la deuda y el capital circulante
La revisión financiera conecta la información histórica con el precio y con las necesidades de caja posteriores. Tres análisis suelen concentrar una parte relevante de la negociación.
Calidad del EBITDA
El comprador debe conciliar el resultado presentado con las cuentas y separar efectos recurrentes, no recurrentes, extraordinarios y propios del perímetro. Cada ajuste necesita importe, periodo, causa y evidencia. También debe comprobarse si el coste del equipo, los alquileres, los servicios vinculados o las inversiones están reflejados a condiciones sostenibles.
La calidad no depende solo de la contabilidad. Importan la recurrencia de clientes, el margen por producto, la concentración, la estacionalidad, la política de reconocimiento de ingresos y la relación entre EBITDA y caja.
Deuda y conceptos asimilados
Además de préstamos e intereses pueden discutirse arrendamientos, factoring, pagos diferidos, bonus devengados, impuestos, litigios, compromisos de inversión u otras obligaciones. La clasificación debe basarse en su naturaleza económica y en las definiciones del contrato. Una misma partida no debe deducirse dos veces mediante deuda y capital circulante.
Capital circulante normalizado
El comprador espera recibir recursos operativos suficientes. El nivel objetivo debe considerar estacionalidad, crecimiento, cambios de política y partidas excluidas. La fórmula necesita un ejemplo numérico y una jerarquía contable. Una definición ambigua puede trasladar al postcierre una disputa que ya era previsible.
El resultado de esta revisión debe actualizar el modelo de valoración, el puente de precio, la financiación y el presupuesto de los primeros meses.
8. Coordinar la revisión legal fiscal laboral comercial y tecnológica
Cada área responde a preguntas distintas, pero sus conclusiones deben combinarse.
Societaria contractual y regulatoria
Hay que confirmar titularidad, capital, estatutos, pactos, poderes, contratos esenciales, cláusulas de cambio de control, licencias y autorizaciones. En sociedades limitadas, la transmisión debe revisarse con la Ley de Sociedades de Capital, los estatutos y los acuerdos vigentes.
Fiscal y laboral
La revisión fiscal analiza declaraciones, inspecciones, criterios, operaciones vinculadas, incentivos y ejercicios abiertos. La laboral cubre plantilla, contratación, retribución, Seguridad Social, litigios, representación y personas clave. Si se transmiten activos o una unidad, debe analizarse si existe sucesión de empresa conforme al artículo 44 del Estatuto de los Trabajadores.
Comercial operativa y tecnológica
Clientes, margen, renovaciones, proveedores, capacidad, procesos y calidad del pipeline sostienen o cuestionan el plan. En tecnología se revisan propiedad y licencias, arquitectura, ciberseguridad, continuidad, dependencias y datos. Un riesgo técnico puede convertirse en inversión, retraso de integración o limitación de crecimiento.
Competencia e inversiones exteriores
Determinadas operaciones requieren análisis temprano de control de concentraciones. La CNMC explica los umbrales y el procedimiento, incluida la obligación general de suspender la ejecución de operaciones notificables hasta su autorización, con las excepciones aplicables.
Cuando interviene inversión extranjera, el comprador debe comprobar si concurre un régimen de autorización o declaración. El Ministerio de Economía Comercio y Empresa mantiene la información sobre control de inversiones. Estas materias no deben dejarse para la víspera del cierre.
9. Convertir cada hallazgo en una decisión
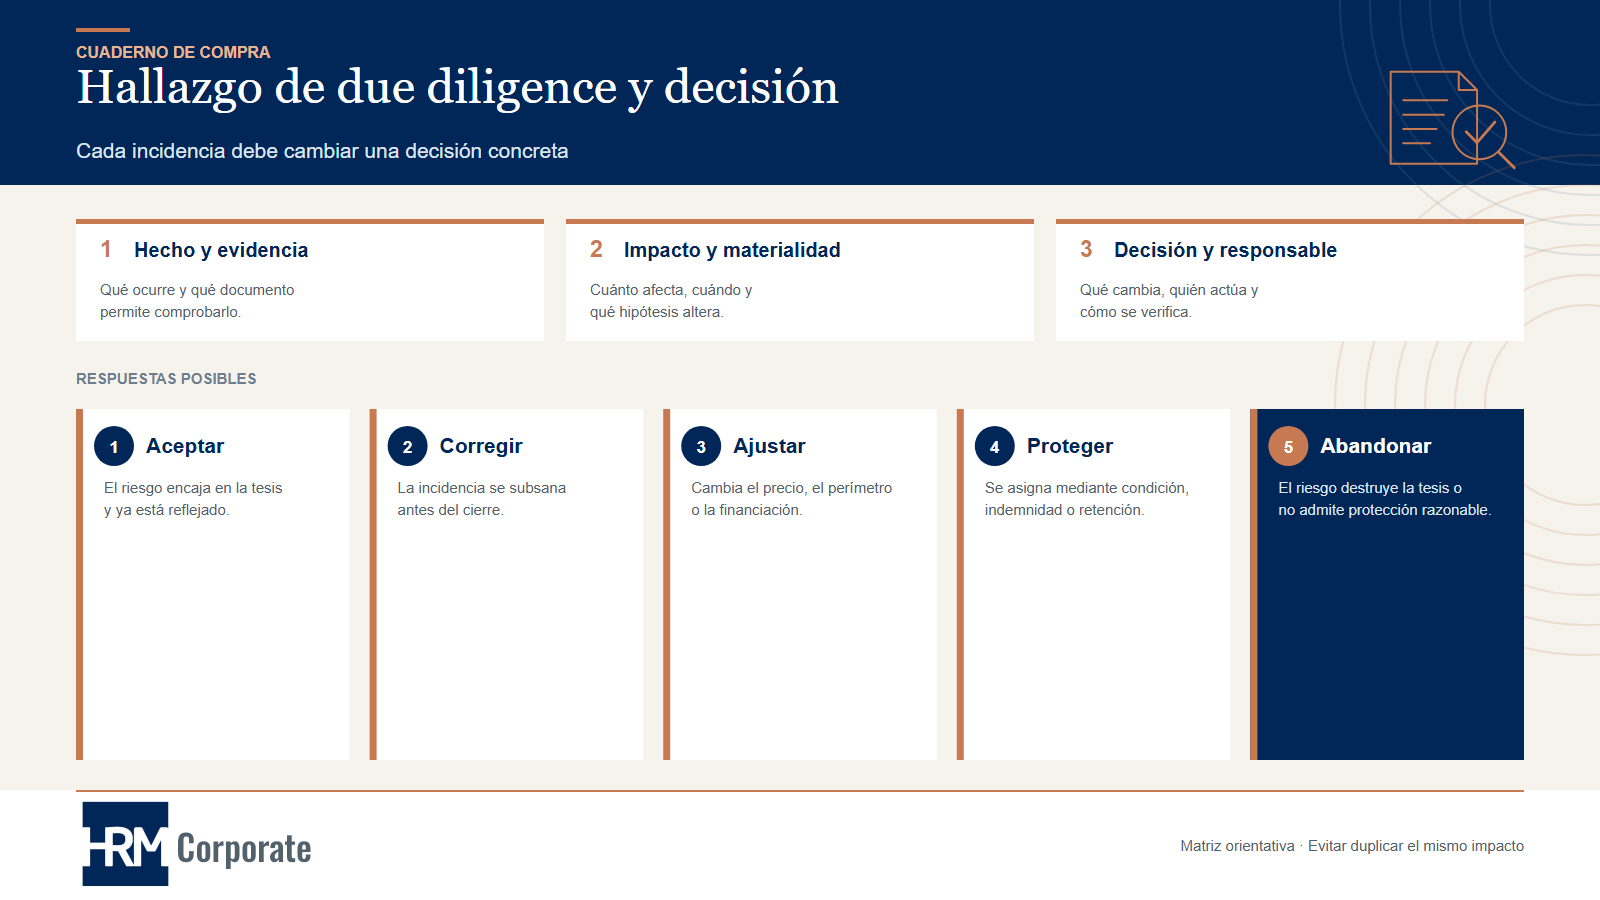
Un hallazgo útil describe el hecho, la evidencia, el impacto, la probabilidad, el momento y la decisión propuesta. Una lista de documentos incompletos no basta.
Las cinco respuestas posibles
- Aceptar y monitorizar. El riesgo encaja en la tesis y en el precio, aunque requiera un plan posterior.
- Corregir antes del cierre. La incidencia se convierte en condición o compromiso verificable.
- Ajustar precio o estructura. Cambian la valoración, el perímetro, el pago o la financiación.
- Asignar el riesgo en el contrato. Se utiliza una garantía, indemnidad, retención, escrow, seguro o procedimiento específico.
- Abandonar. El riesgo destruye la tesis, no puede cuantificarse o carece de una protección razonable.
Evitar duplicidades
El mismo impacto no debe reducir dos veces el precio. Si una obligación ya forma parte de la deuda neta, no puede deducirse otra vez sin una razón distinta. Si el modelo reduce el EBITDA sostenible y aplica un múltiplo menor por la misma causa, el equipo debe comprobar si está duplicando el efecto.
Una matriz común ayuda a evitarlo:
| Hallazgo | Efecto económico | Acción previa | Tratamiento contractual | Responsable |
|---|---|---|---|---|
| EBITDA no recurrente | Menor resultado normalizado | Confirmar conciliación | Ajuste de valoración | Financiero |
| Consentimiento clave | Riesgo de continuidad | Obtener consentimiento | Condición de cierre | Negocio y legal |
| Litigio identificado | Coste y calendario inciertos | Valorar defensa | Indemnidad o retención | Legal |
| Inversión no prevista | Menor caja disponible | Actualizar presupuesto | Precio o compromiso | Operaciones |
10. Elegir la estructura y el perímetro de la compra
En un share deal se adquieren acciones o participaciones y la sociedad conserva sus activos, pasivos, contratos y trabajadores. En un asset deal se transmiten los elementos incluidos en un perímetro definido. Ninguna estructura elimina por sí sola todos los riesgos.
Comparación práctica
| Cuestión | Share deal | Asset deal |
|---|---|---|
| Objeto directo | Acciones o participaciones | Activos, derechos y pasivos definidos |
| Historial | Permanece en la sociedad adquirida | Se delimita el perímetro, sujeto a responsabilidades legales y contractuales |
| Contratos | Continúan salvo efectos de cambio de control | La cesión puede requerir consentimientos y formalidades |
| Trabajadores | El empleador sigue siendo la sociedad | Puede existir sucesión de empresa si se transmite una entidad económica que mantiene su identidad |
| Ejecución | Transmisión del capital más consentimientos y condiciones | Múltiples actos de transmisión e integración |
| Due diligence | Historial completo y protecciones contractuales | Perímetro, transferibilidad y obligaciones asociadas |
La estructura también afecta a quién vende, quién recibe el precio, la financiación, la fiscalidad, la continuidad de licencias y el calendario. Debe evaluarse con suficiente antelación para que la oferta y la LOI no descansen sobre una mecánica imposible.
En ocasiones existen alternativas como una fusión, una aportación, una compraventa escalonada o la reinversión del vendedor. La denominación no sustituye el análisis de efectos y requisitos.
11. Negociar el precio el SPA y las garantías
El contrato de compraventa o SPA distribuye los riesgos que quedan después de la revisión. Debe ser coherente con el modelo financiero y con la matriz de hallazgos.
Las piezas económicas
- Enterprise Value y puente hasta Equity Value;
- caja, deuda y conceptos asimilados;
- capital circulante objetivo;
- locked box o cuentas al cierre;
- pago al cierre, aplazamientos y earn-out;
- retenciones, escrow y garantías de pago;
- reglas de cálculo, revisión y experto.
Las piezas de riesgo
Las manifestaciones y garantías describen aspectos de la empresa. Las indemnidades específicas asignan riesgos conocidos. Los límites pueden incluir importes mínimos, cestas, máximos, plazos, conocimiento, revelaciones, mitigación y prohibición de doble recuperación.
Una protección solo vale si el comprador puede reclamar y cobrar. Deben revisarse el procedimiento, las notificaciones, la defensa de reclamaciones de terceros, la solvencia, la retención disponible y las exclusiones de cualquier seguro W&I.
Signing y closing
La firma y el cierre pueden coincidir o separarse. Si hay autorizaciones, financiación, consentimientos o actuaciones previas, el contrato debe establecer condiciones, obligaciones entre firma y cierre, fecha límite, consecuencias del incumplimiento y asignación de riesgos durante el periodo intermedio.
El comprador también asume compromisos. La certeza de financiación, las aprobaciones internas y la capacidad de ejecutar deben estar resueltas al nivel exigido por el calendario.
12. Cerrar e integrar sin perder la tesis
El cierre transmite el control; no crea por sí solo el valor previsto. La integración debe preservar clientes, equipo, conocimiento y continuidad mientras ejecuta los cambios que justificaron la compra.
Antes del cierre
El comprador puede preparar, dentro de los límites legales y de confidencialidad:
- gobierno y responsables desde el primer día;
- comunicaciones a plantilla, clientes y proveedores;
- retención de personas clave;
- continuidad de tesorería, sistemas, seguros y autorizaciones;
- decisiones que deben tomarse en 24 horas, 30 días y 100 días;
- métricas para comprobar la tesis y las sinergias;
- asuntos de due diligence que requieren remediación.
No debe ejercerse control anticipado sobre la empresa ni intercambiar información sensible sin las cautelas necesarias. El vendedor sigue gestionando hasta el cierre conforme a los pactos aplicables.
El plan de los primeros 100 días
| Horizonte | Prioridad |
|---|---|
| Día 1 | Control, poderes, pagos, comunicaciones, accesos, continuidad y responsables |
| Primeros 30 días | Confirmar caja, clientes, equipo, riesgos urgentes y calendario de integración |
| Días 31 a 100 | Ejecutar iniciativas priorizadas, medir sinergias y corregir desviaciones |
| Después de 100 días | Revisar la tesis, el retorno, la organización y las obligaciones postcierre |
El comprador debe distinguir entre integración necesaria e intervención innecesaria. Cambiar sistemas, incentivos o relaciones comerciales sin entender por qué funcionaban puede destruir el valor que se pretendía adquirir.
Qué debería hacer ahora un comprador
Antes de analizar una oportunidad concreta, conviene preparar una ficha de mandato con:
- objetivo y tesis de compra;
- criterios obligatorios y de descarte;
- rango de inversión y fuentes de financiación;
- equipo y proceso de aprobación;
- método de valoración y retorno exigido;
- capacidad de integración;
- riesgos que requieren asesoramiento temprano.
CTA principal sugerido: solicite un análisis inicial de la oportunidad, del rango de valor y de la ruta de ejecución antes de comprometer exclusividad y recursos de revisión.
Preguntas frecuentes sobre la compra de una empresa
¿Cuánto tiempo se necesita para comprar una empresa?
Depende de la información, la competencia del proceso, la financiación, la complejidad, las autorizaciones y la negociación. Conviene planificar por hitos y dependencias, no mediante un plazo universal.
¿Debo constituir una sociedad para realizar la compra?
La estructura del adquirente depende de la financiación, la fiscalidad, el gobierno, los coinversores y el perímetro. Debe decidirse con asesoramiento antes de firmar documentos que la presupongan.
¿Puedo presentar una oferta sujeta a financiación?
Puede plantearse, pero el vendedor comparará la certeza de ejecución. La oferta debe explicar el estado, las condiciones y el calendario de la financiación sin prometer lo que todavía no está aprobado.
¿Una due diligence favorable garantiza que no habrá problemas?
No. La revisión reduce incertidumbre con el alcance y la información disponibles. El contrato, la integración, los seguros y la capacidad operativa siguen siendo relevantes.
¿Cuándo conviene retirarse?
Cuando la tesis deja de cumplirse, el riesgo no puede cuantificarse o protegerse, la financiación no es sostenible, el vendedor no puede transmitir el perímetro esencial o el precio ya no ofrece un retorno razonable.
¿Es mejor comprar participaciones o activos?
No existe una respuesta universal. La elección depende del objetivo, los riesgos históricos, la transferibilidad, los trabajadores, la fiscalidad, los consentimientos, la financiación y la ejecución.
¿Qué ocurre si el vendedor continúa en la empresa?
Deben definirse sus funciones, autoridad, retribución, duración, objetivos, salida y relación con cualquier reinversión o earn-out. La ambigüedad suele trasladar el conflicto al postcierre.
Fuentes y criterio editorial
Fuentes oficiales enlazadas
- Ley de Sociedades de Capital en el BOE.
- Estatuto de los Trabajadores en el BOE.
- Control de concentraciones de la CNMC.
- Control de inversiones exteriores del Ministerio de Economía Comercio y Empresa.
La guía distingue entre explicación general, práctica transaccional y cuestiones que requieren un análisis profesional del caso. Los ejemplos son compuestos y didácticos. La bibliografía técnica y jurídica del proyecto se utiliza como base interna de síntesis y debe contrastarse con fuentes oficiales antes de publicar.
Control de actualización: revisar las fuentes normativas, fiscales y regulatorias antes de publicar y posteriormente al menos cada seis meses. No presentar porcentajes, múltiplos ni prácticas históricas como estándares actuales sin evidencia de mercado reciente.