

«¿Cuánto vale mi empresa?» parece una pregunta que debería terminar con una cifra. En realidad, una valoración seria comienza con varias preguntas: qué resultados son recurrentes, cuánto riesgo depende del propietario, qué deuda existe, qué inversión necesita el negocio y quién podría comprarlo.
Una calculadora o valoración preliminar puede ofrecer un primer rango. Es útil para decidir si merece la pena estudiar una venta, pero no sustituye la revisión de las cuentas, la posición financiera, el mercado ni las condiciones concretas de una oferta.
Respuesta corta: el valor de una empresa no depende solo de su EBITDA. Depende de la calidad y sostenibilidad de ese resultado, del riesgo del negocio, de sus perspectivas y de cómo se traduzca el Enterprise Value en el valor de las participaciones.
Valor, precio y dinero cobrado son tres cosas distintas
Estos conceptos suelen mezclarse durante las primeras conversaciones:
- Valoración: estimación razonada obtenida mediante uno o varios métodos.
- Precio: importe que un comprador concreto está dispuesto a ofrecer con determinadas condiciones.
- Importe neto: cantidad que recibe el vendedor después de deuda, ajustes, pagos diferidos, retenciones, costes e impuestos.
Una empresa puede tener un rango de valoración defendible y recibir ofertas diferentes. Un comprador industrial puede reconocer sinergias que otro comprador no tiene. Un fondo puede ofrecer una cifra atractiva, pero exigir reinversión. Otro candidato puede pagar menos en el titular y más al cierre.
Por eso no basta con preguntar «cuánto ofrecen». También hay que preguntar cuánto se cobra, cuándo, bajo qué condiciones y con qué responsabilidad posterior.
La lógica de una valoración por múltiplos
En muchas operaciones se utiliza una expresión aparentemente sencilla:
Enterprise Value = métrica normalizada × múltiplo defendible
La métrica puede ser EBITDA, EBIT, ingresos u otra variable según el modelo de negocio. La sencillez termina ahí. Hay que determinar qué resultado es realmente sostenible y qué múltiplo refleja el riesgo, el crecimiento y la calidad del negocio.
El EBITDA publicado no siempre es el EBITDA comprable
El comprador querrá conciliar el EBITDA con las cuentas y entender sus ajustes. Algunos pueden ser razonables; otros no.
Conviene documentar para cada ajuste:
- el importe y el periodo afectado;
- por qué no es recurrente;
- qué evidencia lo respalda;
- si volverá a aparecer con otro nombre;
- su efecto real en caja.
Pueden requerir análisis la remuneración del propietario, gastos o ingresos extraordinarios, operaciones vinculadas fuera de mercado, actividades excluidas del perímetro o políticas contables poco comparables.
Un ajuste no se acepta porque mejore la cifra. Se acepta si describe mejor la capacidad recurrente de generar resultados.
Por qué dos empresas con el mismo EBITDA pueden valer distinto
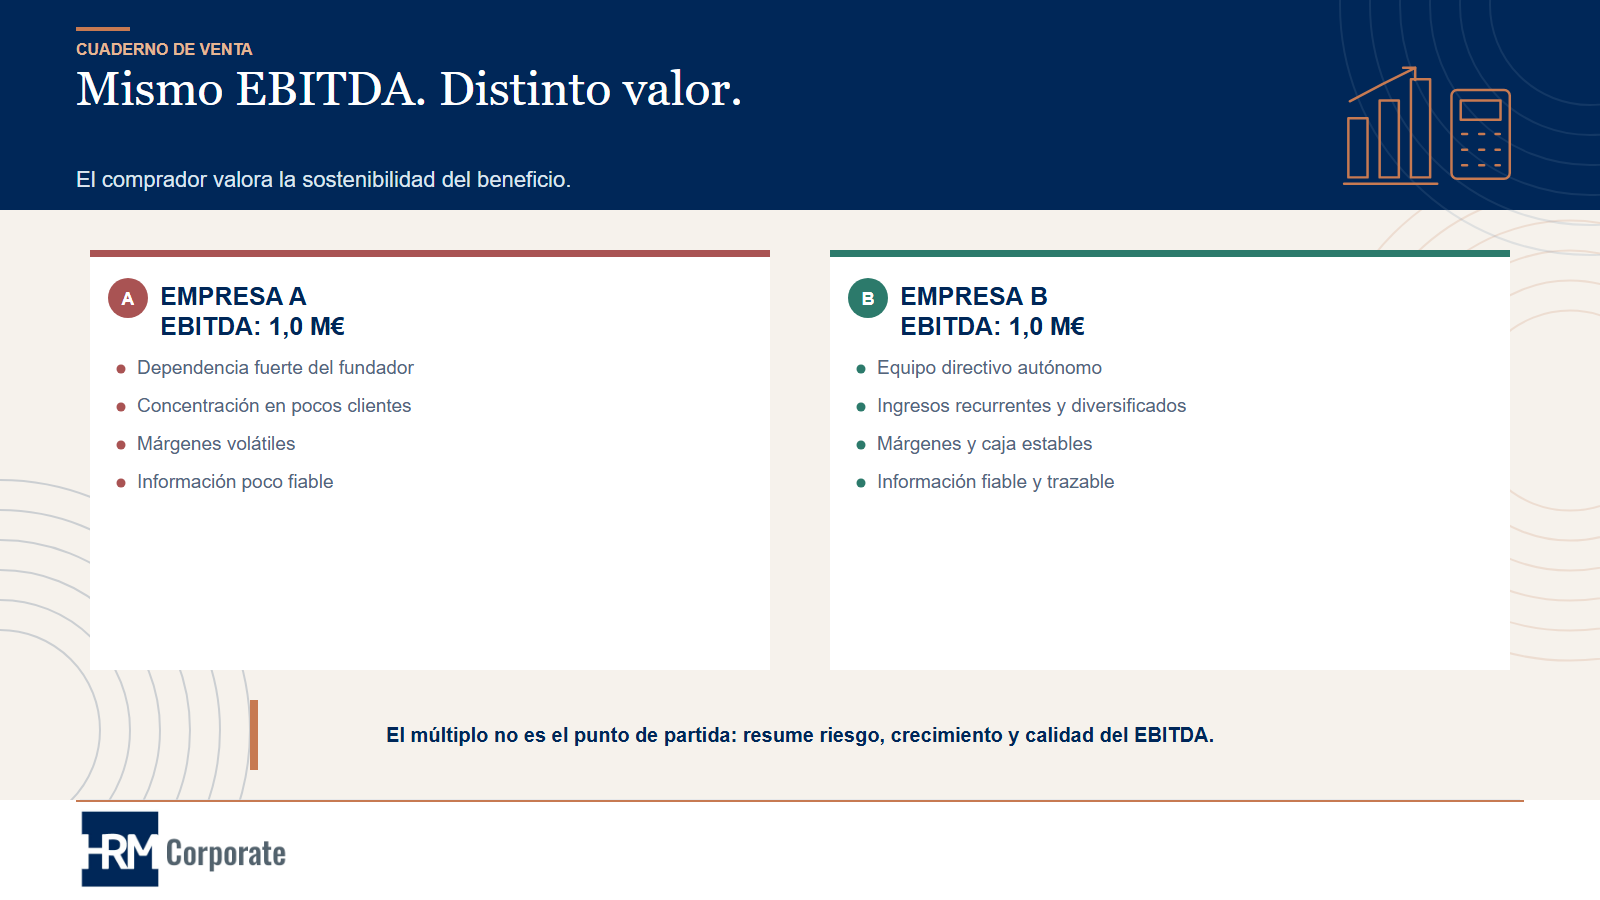
Imagine dos empresas que presentan el mismo EBITDA. La primera depende del fundador, concentra una parte relevante de sus ventas en un cliente y no dispone de contratos que den visibilidad. La segunda tiene dirección autónoma, clientes diversificados, ingresos recurrentes e información financiera fiable.
El resultado histórico puede ser igual, pero el riesgo que compra el inversor no lo es. Eso afecta al múltiplo, a la estructura de pago y a las garantías exigidas.
Los principales impulsores del valor
Crecimiento con calidad
Crecer no basta si cada euro adicional deteriora el margen o consume demasiado capital circulante. Importa que el crecimiento pueda convertirse en caja.
Recurrencia y visibilidad
Contratos, suscripciones o comportamientos de repetición reducen incertidumbre cuando su renovación y rentabilidad pueden demostrarse.
Diversificación
La concentración en clientes, proveedores, canales o personas clave puede convertir parte del precio fijo en precio condicionado.
Equipo y dependencia del propietario
Un comprador valora la capacidad de la empresa para operar después de la venta. Si el fundador es el sistema comercial, operativo y de decisión, el riesgo de transición es mayor.
Conversión del beneficio en caja
Dos compañías con idéntico EBITDA pueden necesitar inversiones y capital circulante muy distintos. La generación de caja explica mejor su capacidad económica.
Información y control
Los cierres mensuales fiables, la trazabilidad de los ajustes y unas previsiones sustentadas reducen el descuento por incertidumbre.
Riesgos y transferibilidad
Contratos no formalizados, licencias, litigios o incumplimientos no siempre impiden vender, pero pueden provocar descuentos, retenciones o condiciones de cierre.
Del Enterprise Value al valor de las participaciones
Una valoración por múltiplos suele producir un Enterprise Value: el valor del negocio operativo antes de los ajustes financieros acordados.
De forma simplificada:
Equity Value = Enterprise Value + caja disponible − deuda − conceptos asimilados a deuda ± ajuste de capital circulante
Cada término necesita una definición contractual. No todo saldo bancario es caja libre; la deuda puede incluir partidas distintas de los préstamos; y el capital circulante debe compararse con un nivel normalizado que tenga en cuenta estacionalidad y metodología contable.
El ejemplo completo del puente de precio muestra por qué una oferta de diez millones no equivale necesariamente a diez millones cobrados al cierre.
Qué puede aportar una valoración preliminar
Una estimación inicial es útil para:
- comprobar el orden de magnitud;
- detectar si las expectativas son razonables;
- comparar escenarios;
- identificar la información que falta;
- decidir si conviene preparar la empresa antes de salir al mercado.
También tiene límites. Si utiliza pocos datos, no puede valorar adecuadamente la calidad del EBITDA, la deuda real, las necesidades de inversión, los riesgos ni las condiciones de pago.
La cifra debe presentarse como rango orientativo, con las hipótesis visibles. Una precisión aparente no convierte una estimación en una valoración profesional.
Qué métodos conviene contrastar
Múltiplos de mercado
Relacionan una métrica normalizada con referencias de empresas o transacciones comparables. La calidad depende de que los comparables sean realmente semejantes y de conocer las condiciones de las operaciones.
Descuento de flujos de caja
Estima el valor actual de los flujos futuros. Hace visibles las hipótesis de crecimiento, margen, inversión, capital circulante y riesgo, pero puede cambiar mucho con pequeñas variaciones de esas hipótesis.
Valor patrimonial y activos
Puede ser relevante en negocios intensivos en activos o cuando el valor operativo no explica por sí solo el conjunto. No debe confundirse el valor contable con el valor económico.
Lo habitual es contrastar varios enfoques y explicar por qué producen resultados distintos.
Cuándo necesita una valoración profesional
Conviene profundizar cuando:
- existe una oferta y necesita compararla con alternativas;
- va a comenzar un proceso de venta;
- entrará o saldrá un socio;
- debe negociar una reinversión o un earn-out;
- la sociedad mezcla negocio operativo, inmuebles u otros activos;
- necesita saber qué mejoras aumentarían realmente el valor.
Una valoración profesional no solo entrega una cifra: muestra las hipótesis, los riesgos y el puente hasta el resultado económico del socio.
Preguntas frecuentes
¿Existe un múltiplo correcto para mi sector?
No existe un único múltiplo aplicable a todas las empresas de un sector. Tamaño, crecimiento, margen, recurrencia, concentración, equipo, fecha y condiciones de la operación pueden cambiarlo materialmente.
¿La facturación sirve para valorar?
Puede utilizarse en determinados modelos, pero no permite ignorar la rentabilidad, la inversión o la generación de caja. Dos empresas con las mismas ventas pueden tener economías muy distintas.
¿La deuda se resta siempre?
La deuda financiera suele formar parte del puente entre Enterprise Value y Equity Value, pero su definición y los conceptos asimilados deben acordarse sin duplicidades.
¿Una oferta alta significa que es la mejor?
No necesariamente. Hay que comparar efectivo al cierre, pagos condicionados, financiación, ajustes, garantías y probabilidad de ejecución.
Conozca el rango y las palancas de valor
Una estimación preliminar puede ser el primer paso. Antes de negociar, conviene convertirla en un análisis que pueda defenderse frente al comprador.
Obtener una valoración orientativa · Preparar la empresa para vender
Aviso: contenido informativo y general. Toda valoración y sus efectos fiscales o contractuales deben analizarse según las circunstancias y la fecha de la operación.
Fuentes de base: PwC e ICAEW (2024), Financial due diligence: best-practice guideline; Catterton y Salter (2022), Financial due diligence overview; KPMG (2018), The road to exit; Reed Lajoux y Elson (2010), The Art of M&A Due Diligence.
Casos de éxito
Conozca nuestros casos de éxito.