

Una due diligence no es una lista de documentos ni un informe que se archiva antes de firmar. Es el proceso que conecta la información de la empresa con las decisiones económicas y contractuales de la operación.
El comprador busca confirmar su tesis: qué resultados está comprando, qué riesgos asume y qué necesita para cerrar. El vendedor busca demostrar la calidad de la empresa, explicar las incidencias y evitar que la incertidumbre se convierta en un descuento indiscriminado.
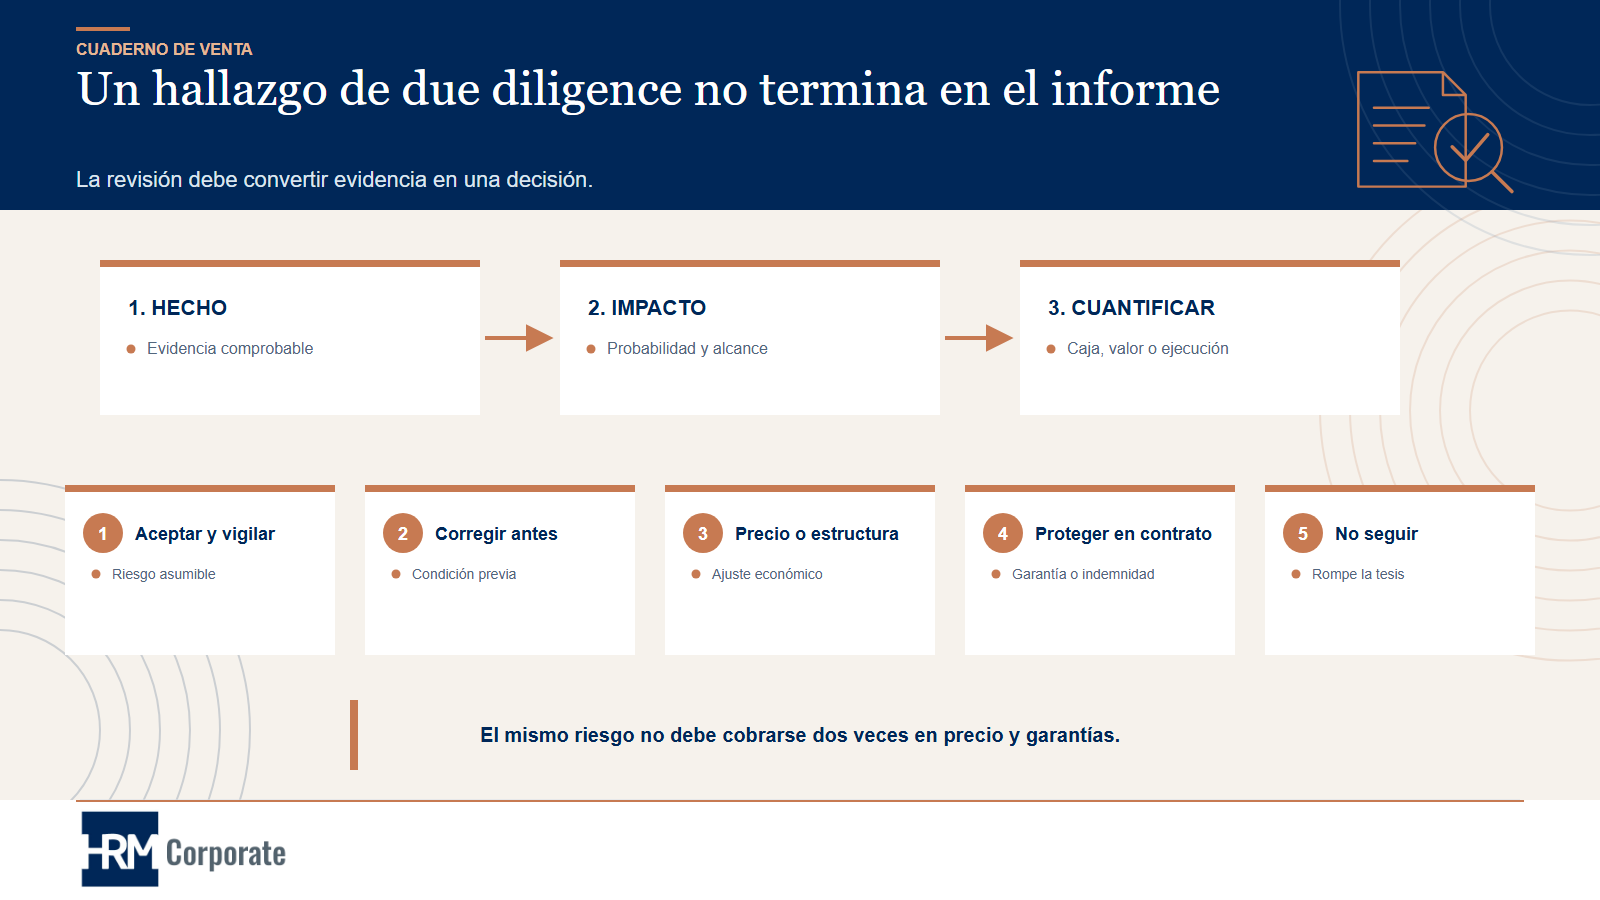
Respuesta corta: cada hallazgo material debe terminar en una decisión: aceptarlo, corregirlo, cambiar el precio, modificar la estructura, exigir una protección contractual o abandonar la operación.
La due diligence debe partir de una tesis
Revisar todo con la misma intensidad no es necesariamente revisar mejor. El alcance debe responder al negocio, al perímetro y a las razones que justifican la compra.
Antes de abrir el data room conviene formular preguntas como:
- ¿qué parte del EBITDA depende de ajustes o estimaciones?
- ¿qué clientes, proveedores o personas sostienen el valor?
- ¿qué contratos o licencias son imprescindibles?
- ¿qué inversión y capital circulante requiere el plan?
- ¿qué activos o tecnología pertenecen realmente a la sociedad?
- ¿qué riesgos podrían impedir operar después del cierre?
- ¿qué hipótesis harían que el precio dejara de tener sentido?
Estas preguntas permiten fijar materialidad, responsables y prioridades. La lista de solicitud deja de ser genérica y se convierte en una herramienta de decisión.
Qué áreas se revisan
El alcance no es idéntico en todas las operaciones. Puede incluir las siguientes áreas.
Financiera
Analiza la calidad de los resultados, el puente hasta la caja, la deuda, el capital circulante, las inversiones, las previsiones y la consistencia de la información.
Preguntas relevantes:
- ¿el EBITDA se concilia con las cuentas?
- ¿qué ajustes son verdaderamente no recurrentes?
- ¿qué parte del resultado se convierte en caja?
- ¿el capital circulante entregado permite operar con normalidad?
- ¿qué partidas deben tratarse como caja, deuda o equivalentes?
Fiscal
Revisa declaraciones, inspecciones, criterios aplicados, operaciones vinculadas, bases o créditos fiscales y riesgos asociados a ejercicios no prescritos, entre otras materias según el caso.
El objetivo no es limitarse a identificar un posible impuesto. También hay que analizar probabilidad, periodo, cuantía, intereses, sanciones, defensa disponible y quién debe soportar el riesgo.
Societaria y contractual
Confirma titularidad, capital, estatutos, pactos de socios, poderes, decisiones relevantes y contratos esenciales.
Especial atención merecen las restricciones a la transmisión, los derechos de terceros, las cláusulas de cambio de control, los vencimientos y la posibilidad real de obtener consentimientos.
Laboral
Comprende plantilla, contratos, clasificación, retribución, Seguridad Social, litigios, compromisos, representación y riesgos de personas clave. Si se transmite una empresa, centro o unidad productiva, debe analizarse si existe sucesión laboral y sus efectos.
Comercial y operativa
Evalúa clientes, margen, recurrencia, concentración, pipeline, proveedores, capacidad, procesos e indicadores que sostienen el plan.
Un contrato firmado no basta si la relación pierde dinero o el cliente puede sustituir fácilmente a la empresa.
Tecnología, propiedad intelectual y datos
Comprueba la titularidad y licencias del software, la propiedad intelectual, la arquitectura, la ciberseguridad, la continuidad, las dependencias de terceros y el tratamiento de datos.
La información del data room debe compartirse de forma proporcional y segura. Un NDA no elimina las obligaciones sobre datos personales ni los riesgos de revelar información competitivamente sensible.
Regulatoria, medioambiental y cumplimiento
Su importancia depende del sector. Puede abarcar permisos, autorizaciones, sanciones, prevención penal, competencia, blanqueo, subvenciones, medioambiente u obligaciones específicas.
Litigios, seguros y activos
Se revisan procedimientos, reclamaciones potenciales, cobertura de seguros, inmuebles, maquinaria, cargas y cualquier activo material para la continuidad.
De documento a hallazgo útil
Un hallazgo debe poder responder cinco preguntas:
- Qué ocurre: hecho y evidencia.
- Por qué importa: efecto sobre operación, valor o continuidad.
- Cuánto puede costar: rango y supuestos, cuando sea cuantificable.
- Cuándo puede producirse: duración y escenarios.
- Qué decisión propone: mitigación económica, contractual u operativa.
Un informe que solo describe el problema traslada la decisión al cliente sin darle las herramientas necesarias.
Las cinco respuestas habituales a un hallazgo
1. Aceptar y monitorizar
El riesgo entra dentro de la tesis y del precio. Puede requerir un plan postcierre, pero no una modificación contractual especial.
2. Corregir antes del cierre
Si la incidencia puede resolverse, se convierte en condición previa o compromiso verificable: obtener un consentimiento, renovar una licencia, formalizar un contrato o cancelar una carga.
3. Ajustar precio o estructura
Cuando el hallazgo afecta a resultados, deuda, capital circulante o inversión, puede cambiar la valoración o el perímetro. La respuesta debe evitar contar el mismo efecto dos veces.
4. Asignar el riesgo en el contrato
Puede utilizarse una manifestación y garantía, indemnidad específica, retención, escrow, límite, seguro o procedimiento de reclamación. El mecanismo debe responder a la naturaleza del riesgo y a la capacidad de cobro.
5. No continuar
Si el problema destruye la tesis, no puede cuantificarse o carece de una protección razonable, retirarse puede ser la mejor decisión.
La due diligence no debe diseñarse para justificar una compra ya decidida. También debe permitir decir no.
Cómo se relacionan precio y contrato
Un mismo riesgo no debe resolverse automáticamente de todas las formas. Reducir el precio, exigir una indemnidad y mantener una provisión en el capital circulante puede producir duplicidades.
Conviene construir una matriz:
| Hallazgo | Efecto económico | Acción antes del cierre | Tratamiento contractual | Responsable |
|---|---|---|---|---|
| Resultado no recurrente | EBITDA normalizado | Ninguna | Ajuste de valoración | Equipo financiero |
| Litigio identificado | Importe o rango | Posible acuerdo | Indemnidad específica/retención | Legal |
| Consentimiento clave | Riesgo de continuidad | Obtener consentimiento | Condición de cierre | Negocio/legal |
| Deuda no incluida | Equity Value | Confirmar saldo | Puente de precio | Financiero |
| Riesgo operativo futuro | Plan de integración | Mitigación | Pacto de conducta si procede | Operaciones |
La negociación será más clara si comprador y vendedor discuten el tratamiento de cada asunto, no una rebaja global por «riesgo».
Cómo debe prepararse el vendedor
El vendedor puede reducir incertidumbre sin dirigir la revisión del comprador.
- ordenar la documentación con un índice estable;
- comprobar que las versiones están firmadas y vigentes;
- conciliar las cifras antes de compartirlas;
- identificar y cuantificar incidencias;
- centralizar preguntas y respuestas;
- controlar accesos e información sensible;
- preparar un registro de revelaciones;
- considerar una vendor due diligence cuando el tamaño o el proceso lo justifiquen.
Una revisión del vendedor no sustituye la del comprador. Permite anticipar problemas, armonizar información y decidir qué debe resolverse antes de salir al mercado.
Cómo debe dirigirla el comprador
El comprador necesita coordinar especialistas y evitar informes aislados. Un riesgo laboral puede alterar el EBITDA; un contrato puede cambiar una previsión; un problema tecnológico puede requerir inversión adicional.
La dirección del proceso debe:
- fijar tesis y materialidad;
- asignar responsables;
- mantener una lista única de hallazgos;
- cuantificar impactos sin duplicarlos;
- escalar red flags antes de agotar el calendario;
- integrar las conclusiones en valoración, financiación, contrato e integración.
Preguntas frecuentes
¿Cuánto debe durar una due diligence?
No existe un plazo universal. Depende del alcance, la calidad de la información, el sector, la complejidad y la capacidad de respuesta. El calendario debe permitir revisar lo material sin convertir la exhaustividad en un fin.
¿Quién la realiza?
Normalmente un equipo multidisciplinar del comprador. El vendedor puede realizar revisiones previas o una vendor due diligence.
¿Puede hacerse después de firmar el contrato?
La secuencia depende de la estructura. Lo importante es distinguir entre firma y cierre, condiciones y riesgos que permanecerán después. No debe asumirse que el contrato corrige información que no se ha investigado.
¿Una garantía sustituye la revisión?
No. Una reclamación puede estar limitada, ser discutida o depender de la solvencia y del procedimiento. Conocer el riesgo permite decidir si comprar y cómo protegerse.
La pregunta no es qué se encontró, sino qué cambia
Una buena due diligence permite decidir mejor y negociar con precisión. Sus conclusiones deben llegar al modelo financiero, al puente de precio, al SPA y al plan de integración.
Ver la guía para compradores · Ver la guía para vendedores · Contactar con HRM Corporate
Aviso: contenido informativo y general. El alcance y las consecuencias jurídicas, fiscales, laborales, financieras y regulatorias dependen del caso, la fecha y la jurisdicción aplicable.
Fuentes de base: PwC e ICAEW (2024), Financial due diligence: best-practice guideline; Albaladejo Campoy (2022), Aspectos jurídicos de los procesos de adquisición de empresas; Reed Lajoux y Elson (2010), The Art of M&A Due Diligence; Cuatrecasas (2023), 10 claves en la litigación de M&A; Tejada Álvarez y otros (2011), La due diligence legal.
Casos de éxito
Conozca nuestros casos de éxito.


