

Antes de discutir el contrato hay que responder una pregunta estructural: ¿se compran las participaciones de la sociedad o determinados activos y pasivos del negocio?
En un share deal cambia el propietario de la sociedad. En un asset deal se transmiten los elementos incluidos en un perímetro definido. La diferencia afecta a la continuidad de contratos y licencias, los riesgos, los trabajadores, el precio, la fiscalidad y la ejecución.
Respuesta corta: el share deal conserva la sociedad y su historial; el asset deal permite diseñar un perímetro, pero no garantiza que puedan excluirse todas las obligaciones y suele requerir más actos de transmisión. La mejor estructura depende del objetivo y de los riesgos concretos.
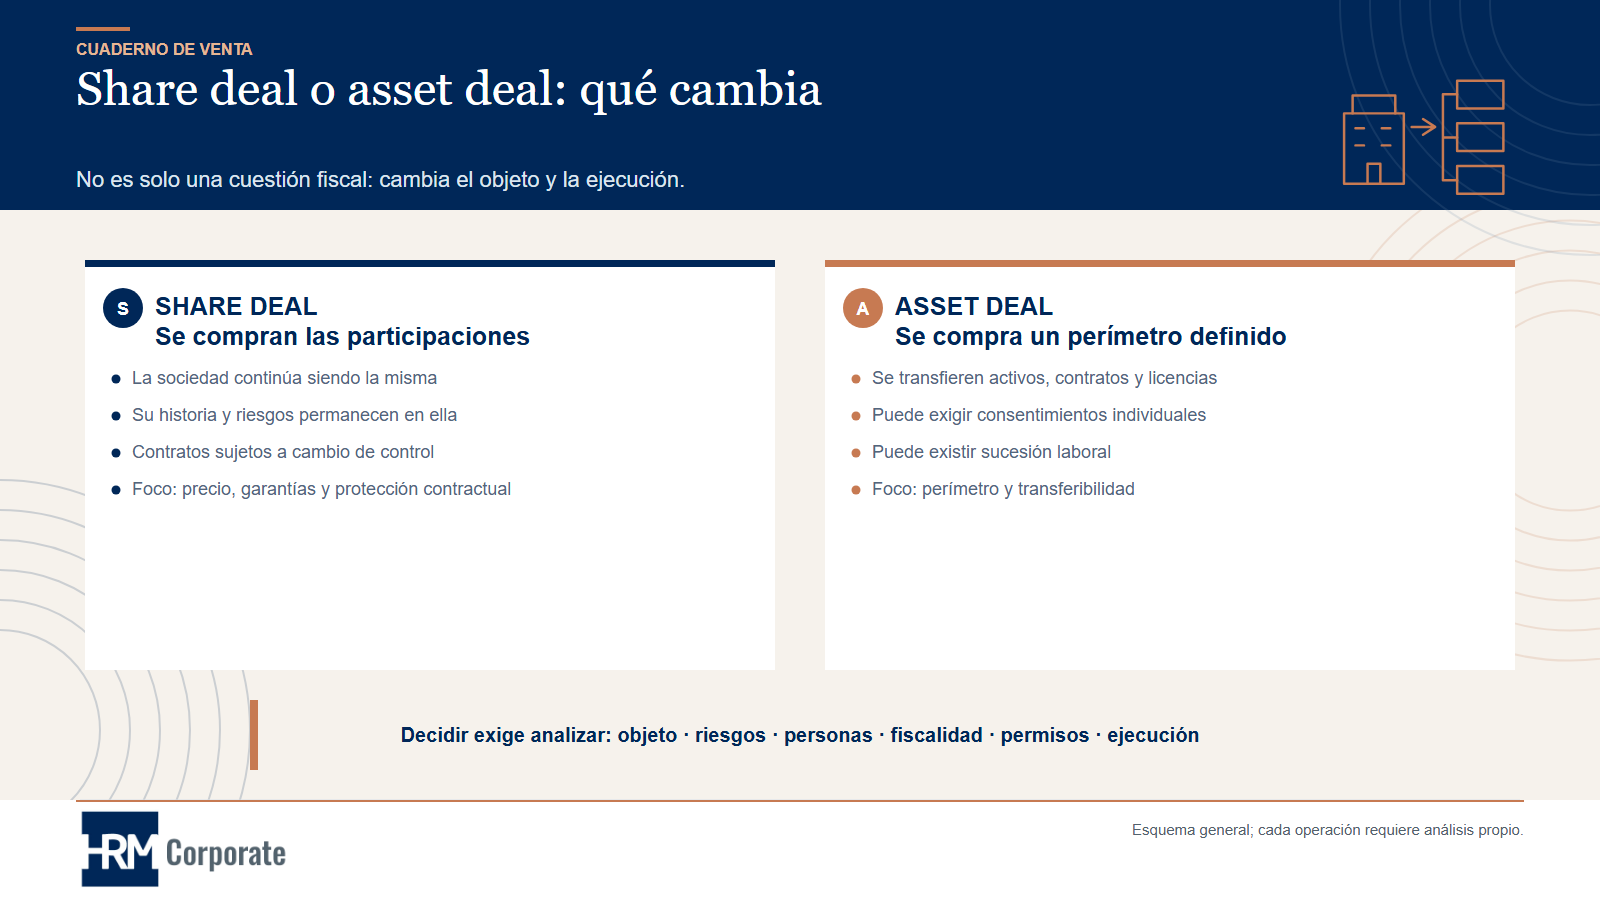
Qué ocurre en un share deal
El comprador adquiere acciones o participaciones y pasa a controlar la sociedad. La entidad continúa siendo la misma: mantiene su personalidad jurídica, activos, deudas, trabajadores y relaciones contractuales, salvo efectos específicos derivados del cambio de control.
Qué se transmite
El objeto directo son las acciones o participaciones. El vendedor habitual es el socio, no la sociedad objetivo.
En una sociedad limitada deben revisarse la Ley de Sociedades de Capital, los estatutos y los pactos de socios. Los artículos 106 y siguientes contienen reglas sobre documentación y transmisión de participaciones, pero el procedimiento concreto depende de la sociedad y de los acuerdos vigentes.
Continuidad no significa ausencia de consentimientos
Los contratos siguen perteneciendo a la misma sociedad, pero pueden incluir cláusulas de cambio de control, terminación o consentimiento. También pueden existir licencias o autorizaciones con requisitos específicos.
El historial permanece en la sociedad
Las contingencias anteriores no se «transmiten» al comprador como deudas personales del socio: permanecen en la entidad adquirida y afectan económicamente a su nuevo propietario.
Por eso suelen ser especialmente relevantes:
- la due diligence;
- las manifestaciones y garantías;
- las indemnidades específicas;
- los límites y plazos de responsabilidad;
- las retenciones, escrow o seguro W&I;
- los ajustes de precio.
Qué ocurre en un asset deal
La sociedad vendedora transmite activos, derechos y, cuando proceda, pasivos incluidos en el perímetro: una unidad de negocio, instalaciones, existencias, contratos, propiedad intelectual, cartera u otros elementos.
El comprador puede seleccionar el perímetro con más precisión, pero esa selección está limitada por la naturaleza del negocio, los contratos y las responsabilidades que la ley pueda imponer.
Cada elemento necesita una ruta de transmisión
Conviene preparar una matriz que identifique:
- titular y adquirente;
- forma de transmisión;
- consentimiento o notificación;
- carga o garantía existente;
- fecha efectiva;
- precio asignado;
- efecto laboral, fiscal o regulatorio.
Un inmueble, un contrato, una licencia, una marca y una base de datos no se transmiten necesariamente del mismo modo.
Los pasivos no siempre pueden dejarse atrás
Un asset deal permite delimitar contractualmente qué asume el comprador, pero determinadas responsabilidades pueden surgir por norma, por la configuración como sucesión de empresa, por la naturaleza de los activos o por acuerdos con terceros.
No debe presentarse como una compra «sin riesgos». El riesgo cambia de forma y debe revisarse.
Comparación práctica
| Cuestión | Share deal | Asset deal |
|---|---|---|
| Objeto directo | Acciones o participaciones | Activos, derechos y pasivos definidos |
| Vendedor habitual | Socio o socios | Sociedad titular de los activos |
| Sociedad objetivo | Continúa con nuevo propietario | Puede conservar activos y obligaciones residuales |
| Historial | Permanece íntegramente en la sociedad | Se delimita el perímetro, sujeto a responsabilidades legales y contractuales |
| Contratos | Continúan, salvo cambio de control u otras cláusulas | La cesión puede exigir consentimiento o formalidades |
| Trabajadores | El empleador sigue siendo la misma sociedad | Puede existir sucesión de empresa si se transmite una entidad económica que mantiene su identidad |
| Ejecución | Una transmisión del capital, además de consentimientos y cierre | Múltiples actos de transmisión e integración |
| Precio | Suele articularse mediante valor del negocio y puente a Equity Value | Puede asignarse entre activos y obligaciones del perímetro |
| Due diligence | Muy enfocada en el historial de la entidad | Muy enfocada en perímetro, transferibilidad y responsabilidades asociadas |
| Posición del vendedor | Sale de la sociedad, sujeto a obligaciones posteriores | Puede conservar una sociedad residual que debe gestionar |
El cuadro es orientativo. Las consecuencias dependen del perímetro, la forma de transmisión, el sector, los contratos y la normativa aplicable.
El efecto sobre los trabajadores
En un share deal, el empleador no cambia: sigue siendo la misma sociedad, aunque cambie su accionista.
En un asset deal, hay que analizar si lo transmitido constituye una empresa, centro de trabajo o unidad productiva autónoma que mantiene su identidad. El artículo 44 del Estatuto de los Trabajadores regula la sucesión de empresa y la subrogación en derechos y obligaciones laborales y de Seguridad Social cuando concurren sus presupuestos.
La conclusión no depende de llamar a la operación «venta de activos». Depende de qué conjunto económico se transmite y cómo continuará la actividad.
Contratos, licencias y datos
Contratos
En el share deal se revisan cláusulas de cambio de control. En el asset deal debe comprobarse si la posición contractual puede cederse y qué consentimiento requiere.
Licencias y permisos
Algunos pertenecen a la entidad y no pueden trasladarse sin autorización; otros deben modificarse o solicitarse de nuevo. El calendario de la operación debe recogerlo.
Datos y propiedad intelectual
Hay que identificar quién es titular de marcas, software, dominios, bases de datos y documentación. La transmisión y el acceso durante la due diligence deben respetar las obligaciones aplicables.
Fiscalidad: no existe una respuesta universal
La estructura fiscal depende, entre otros factores, de quién vende, quién compra, qué activos se transmiten, el valor asignado, la existencia de inmuebles, la forma de financiación y cualquier reorganización previa.
En una transmisión de activos, también hay que determinar si el conjunto constituye una unidad económica autónoma. El artículo 7.1 de la Ley del IVA regula la no sujeción de determinadas transmisiones de conjuntos de elementos capaces de desarrollar una actividad por sus propios medios y excluye la mera cesión de bienes o derechos.
Esta referencia no permite concluir automáticamente la tributación de una operación. Deben analizarse todos los impuestos, sujetos, activos y requisitos en la fecha correspondiente.
Cómo influye la due diligence en la estructura
La elección inicial puede cambiar cuando se comprende mejor el negocio.
Ejemplos:
- un litigio significativo puede hacer preferible aislar una unidad, si es jurídicamente viable;
- una licencia intransferible puede favorecer mantener la sociedad;
- contratos esenciales con cambio de control pueden reducir la ventaja del share deal;
- una unidad con autonomía operativa puede hacer posible una transmisión de negocio;
- la financiación puede exigir una estructura concreta.
La due diligence no solo decide cuánto pagar. Ayuda a decidir qué comprar.
Qué significa para el vendedor
En el share deal
El socio transmite su participación y puede salir completamente, aunque mantenga responsabilidades contractuales, pagos diferidos, reinversión o compromisos de transición.
En el asset deal
El precio lo recibe inicialmente la sociedad vendedora. Después pueden quedar activos, deudas, contratos, trabajadores u obligaciones que deberán gestionarse. La liquidez económica para el socio y su fiscalidad requieren un análisis adicional.
Por eso no deben compararse dos ofertas de distinta estructura únicamente por el mismo número de portada.
Cinco preguntas para elegir
- ¿El comprador quiere la sociedad completa o una actividad concreta?
- ¿Qué riesgos históricos son materiales y pueden cubrirse razonablemente?
- ¿Qué contratos, licencias y activos son transferibles?
- ¿Qué ocurre con los trabajadores y con la continuidad operativa?
- ¿Cuál es el resultado económico, fiscal y de ejecución para ambas partes?
La decisión debe tomarse temprano, pero no de forma irreversible antes de conocer el negocio.
Preguntas frecuentes
¿El asset deal evita todas las deudas?
No. Permite delimitar un perímetro, pero pueden existir responsabilidades legales, laborales, fiscales, medioambientales, contractuales o asociadas a los activos. Debe analizarse el caso.
¿El share deal es siempre más sencillo?
Puede simplificar la transmisión del negocio, pero exige revisar restricciones societarias, cambios de control, autorizaciones, financiación y protecciones frente al historial de la entidad.
¿Se puede cambiar de estructura después de la LOI?
Es posible si las partes lo acuerdan, pero puede alterar valoración, fiscalidad, financiación, consentimientos y calendario. La LOI debería prever los supuestos todavía abiertos.
¿Qué prefiere normalmente el vendedor?
No debe generalizarse. La preferencia depende del precio neto, la salida de la sociedad, los riesgos retenidos, la fiscalidad y la capacidad de ejecutar la estructura.
La estructura es parte del precio
Elegir entre share deal y asset deal no es una decisión terminológica. Determina qué se entrega, qué permanece, quién cobra, qué riesgos se asumen y cuántos pasos necesita el cierre.
Leer la guía de due diligence ·
Ver la guía para compradores ·
Contactar con HRM Corporate
Aviso: contenido informativo y general. La estructura y sus efectos mercantiles, laborales, fiscales, regulatorios y contractuales deben revisarse para cada operación y con la normativa vigente.
Fuentes oficiales: Ley de Sociedades de Capital; Estatuto de los Trabajadores; Ley del IVA.
Fuentes de base: Albaladejo Campoy (2022), Aspectos jurídicos de los procesos de adquisición de empresas; Quetglas y otros (2024), Manual de fusiones y adquisiciones de empresas; Hogan Lovells e IE (2015), Los contratos de M&A en España —como referencia histórica—; Serrano Acitores (2014), Los procedimientos típicos de compraventa de empresas.
Casos de éxito
Conozca nuestros casos de éxito.


