

Una ficha de empresa en venta no es un expediente de inversión. Es una invitación a decidir si merece la pena avanzar sin revelar todavía la identidad ni la información sensible del negocio.
El error habitual es intentar decidir demasiado con pocos datos. La facturación, el EBITDA y el sector permiten hacer un primer filtro, pero no confirman la calidad del negocio, su precio ni sus riesgos.
Respuesta corta: una ficha sirve para comprobar encaje estratégico, atractivo económico preliminar y viabilidad básica. La decisión de ofertar requiere información adicional y la decisión de comprar exige una due diligence adaptada.
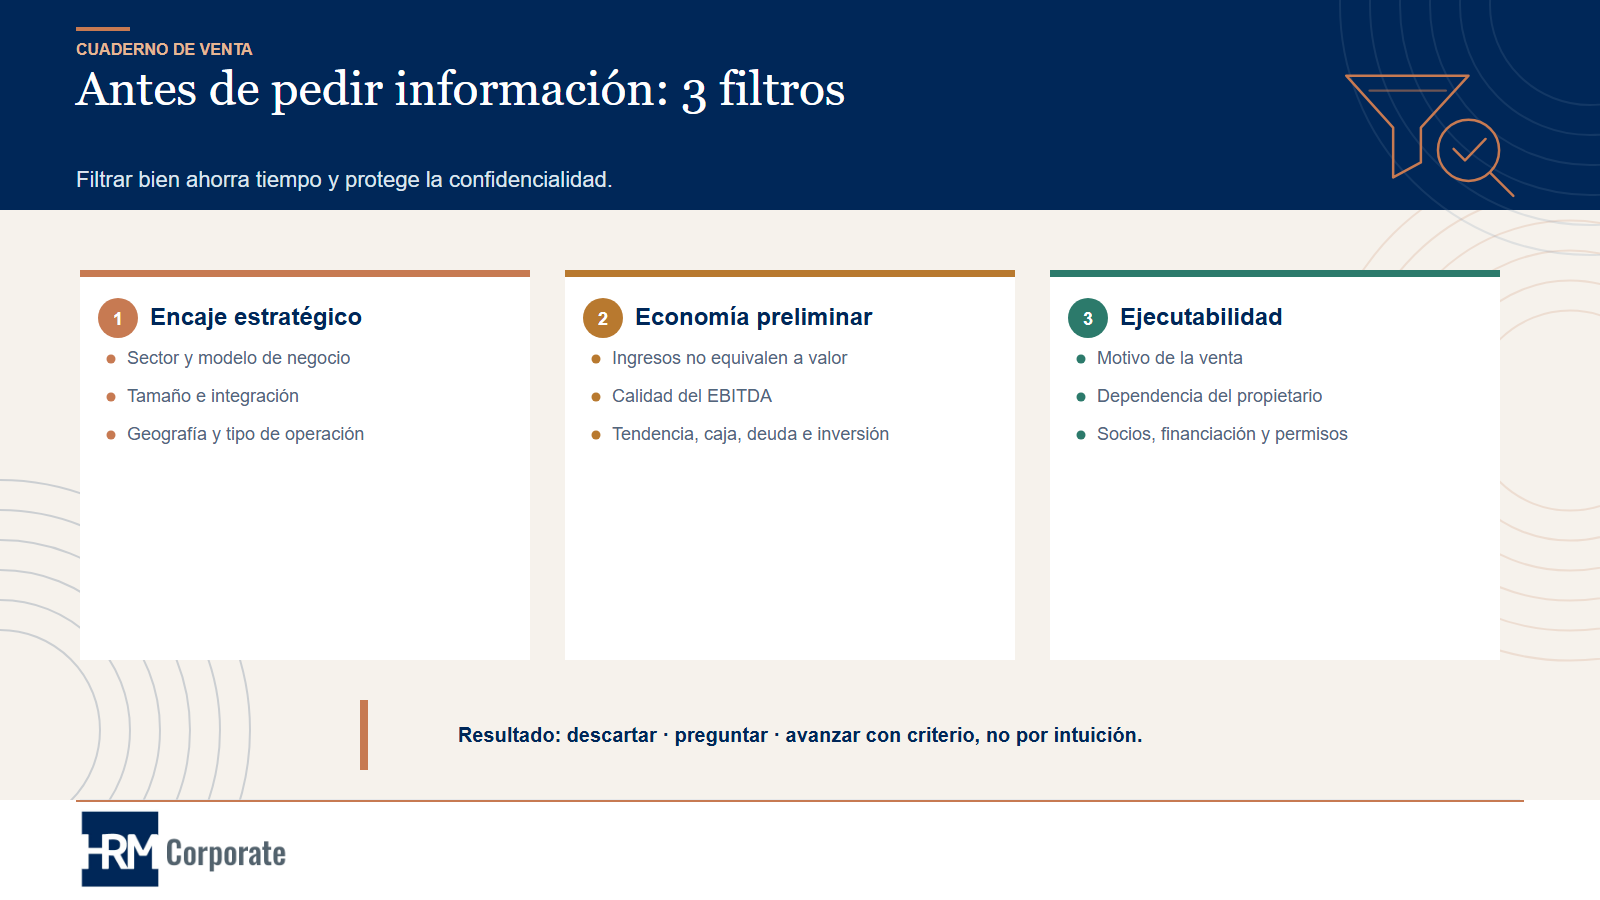
Primer filtro: ¿encaja con su estrategia?
Antes de pedir documentos, el comprador debe saber qué busca. Sin una tesis de adquisición, cualquier empresa rentable puede parecer una oportunidad.
Sector y modelo de negocio
No basta con reconocer la actividad. Conviene entender:
- cómo gana dinero;
- quién decide la compra;
- qué parte de los ingresos se repite;
- qué activos y capacidades necesita;
- qué regulación o licencias condicionan la actividad;
- qué podría aportar el comprador que el negocio no tenga hoy.
Tamaño y capacidad de integración
La facturación orienta sobre escala, pero también hay que valorar la complejidad. Una empresa pequeña puede tener muchos centros, sistemas antiguos o una plantilla difícil de integrar. Una empresa mayor puede ser operativamente más sencilla.
Ubicación
La provincia puede afectar a logística, equipo, clientes y sinergias. En negocios digitales o de servicios, la dependencia geográfica puede ser menor; en industria, sanidad o comercio puede ser decisiva.
Tipo de operación
La ficha debería aclarar si se pretende vender el 100 %, una mayoría, una participación minoritaria, una unidad de negocio o determinados activos. No es lo mismo comprar control que invertir junto al propietario actual.
Decisión del primer filtro: si el negocio no encaja con la tesis, pedir más información solo consume tiempo y aumenta el riesgo de confidencialidad.
Segundo filtro: ¿la economía preliminar tiene sentido?
Facturación no es valor
La cifra de ventas indica actividad, no rentabilidad ni caja. Hay que relacionarla con margen, concentración, recurrencia, inversión y capital circulante.
EBITDA: preguntar antes de multiplicar
Una cifra resumida debe provocar preguntas:
- ¿corresponde al último ejercicio, a los últimos doce meses o a una previsión?
- ¿está conciliada con las cuentas?
- ¿incluye ajustes?
- ¿la remuneración del propietario está a mercado?
- ¿hay ingresos o costes no recurrentes?
- ¿cuánto se convierte en caja?
Aplicar un múltiplo antes de entender la métrica produce una precisión falsa.
Tendencia y estabilidad
Una fotografía anual puede ocultar estacionalidad o deterioro reciente. Siempre que el proceso lo permita, conviene observar varios ejercicios y datos mensuales recientes.
Deuda y necesidades de inversión
La deuda no solo influye en la financiación de la compra. También puede reducir el valor de las participaciones. Además, una empresa puede mostrar buen EBITDA y necesitar inversiones relevantes para mantenerlo.
Precio solicitado
Si la ficha muestra un precio, hay que aclarar qué significa:
- ¿Enterprise Value o Equity Value?
- ¿incluye caja y deuda?
- ¿qué porcentaje se vende?
- ¿cuánto se pagaría al cierre?
- ¿existe financiación del vendedor o earn-out?
Decisión del segundo filtro: el comprador no necesita cerrar una valoración; necesita decidir si existe un rango en el que operación y financiación podrían tener sentido.
Tercer filtro: ¿la operación parece ejecutable?
Una buena empresa puede ser una mala operación si el perímetro no está claro, los socios no están alineados o la transmisión depende de consentimientos imposibles.
Motivo de la venta
Jubilación, falta de relevo, desinversión, necesidad de capital o desacuerdo entre socios implican dinámicas diferentes. El motivo no determina por sí solo la calidad del negocio, pero ayuda a entender calendario y objetivos.
Dependencia del propietario
Hay que saber qué funciones realiza, cuánto tiempo permanecería y qué relaciones dependen personalmente de él. La transición puede formar parte del precio y del contrato.
Socios y gobierno
Conviene conocer de forma preliminar si todos los socios relevantes apoyan la operación y si existen derechos que condicionan la transmisión.
Financiación del comprador
El comprador también debe cualificarse a sí mismo. Una oportunidad no es ejecutable si la financiación depende de supuestos todavía incompatibles con el negocio o el calendario.
Autorizaciones y consentimientos
Contratos clave, licencias, financiación, control de concentraciones o inversiones extranjeras pueden influir en determinadas operaciones. En esta fase basta con detectar si requieren análisis temprano.
Decisión del tercer filtro: avanzar solo si existe una ruta razonable desde la ficha hasta el cierre.
Qué información pedir después del NDA
El primer paquete de información debería ser suficiente para formular una oferta indicativa sin convertir el proceso en una due diligence anticipada.
Puede incluir:
- descripción del negocio, clientes y propuesta de valor;
- cuentas históricas y datos recientes;
- puente entre resultado contable y EBITDA ajustado;
- concentración y recurrencia de clientes;
- plantilla y organigrama resumidos;
- deuda, caja, inversiones y capital circulante;
- perímetro y estructura de la operación;
- motivos de venta y transición esperada;
- principales riesgos conocidos;
- previsiones y sus hipótesis.
La información debe compartirse de forma proporcionada. En fases tempranas pueden agregarse datos comercialmente sensibles y reservarse nombres o condiciones concretas.
Cómo leer las señales de alerta
Una señal de alerta no siempre obliga a retirarse. Obliga a formular una pregunta y decidir qué evidencia será necesaria.
| Señal | Pregunta siguiente |
|---|---|
| Facturación creciente y caja decreciente | ¿Qué está ocurriendo con margen, cobros o capital circulante? |
| EBITDA con muchos ajustes | ¿Cuáles son recurrentes y cómo se acreditan? |
| Cliente muy relevante | ¿Qué contrato, margen, duración y riesgo de sustitución existen? |
| Dependencia del propietario | ¿Qué funciones pueden transferirse y en qué plazo? |
| Precio sin definición | ¿Es Enterprise Value, Equity Value o efectivo esperado? |
| Venta urgente | ¿Qué impulsa el calendario y qué riesgo crea? |
De la ficha a la decisión de compra
El recorrido correcto es progresivo:
- ficha anónima y filtro inicial;
- cualificación del comprador y NDA;
- información ampliada y reuniones;
- valoración preliminar y oferta indicativa;
- LOI y, si procede, exclusividad;
- due diligence;
- contrato, condiciones y cierre.
Una ficha no sustituye ninguna de esas fases. Su función es evitar que comprador y vendedor inviertan tiempo donde no existe encaje.
Preguntas frecuentes
¿Por qué la empresa aparece sin nombre?
Para proteger su confidencialidad. La identidad suele revelarse a candidatos cualificados y bajo un acuerdo adecuado.
¿Las cifras de la ficha son vinculantes?
Normalmente son preliminares y deben confirmarse. La naturaleza concreta de la información y de cualquier oferta dependerá de los documentos del proceso.
¿Debo firmar un NDA para recibir información?
Es habitual antes de acceder a datos identificativos o sensibles. Su alcance debe ser proporcionado y compatible con el uso permitido de la información.
¿Cuándo debo presentar una oferta?
Cuando disponga de información suficiente para definir un rango, una estructura, los principales supuestos y las condiciones pendientes de revisión.
Explore oportunidades con un criterio definido
Ver el directorio de empresas · Conocer cómo comprar una empresa · Contactar con HRM Corporate
Aviso: las fichas de oportunidad tienen carácter resumido y, en su caso, anonimizado. No constituyen por sí solas una oferta vinculante ni sustituyen la valoración, la financiación o la revisión legal, fiscal, laboral, financiera y operativa.
Fuentes de base: Miller y Segall (2017), Mergers and acquisitions: a step-by-step legal and practical guide; Moeller y Brady (2007), Intelligent M&A; Reed Lajoux y Elson (2010), The Art of M&A Due Diligence; Serrano Acitores (2014), Los procedimientos típicos de compraventa de empresas.
Casos de éxito
Conozca nuestros casos de éxito.


