

La pérdida de valor rara vez comienza el día de la firma. Suele empezar antes: cuando se sale al mercado sin información fiable, se concede exclusividad demasiado pronto o se acepta comparar ofertas solo por el precio anunciado.
Vender una empresa sin perder valor no significa conseguir una cifra imposible. Significa reducir las razones objetivas que tendría un comprador para descontar precio, condicionar el pago o retirarse.
Este artículo identifica siete fugas de valor. La guía completa para vender una empresa en España desarrolla después cada fase del proceso.
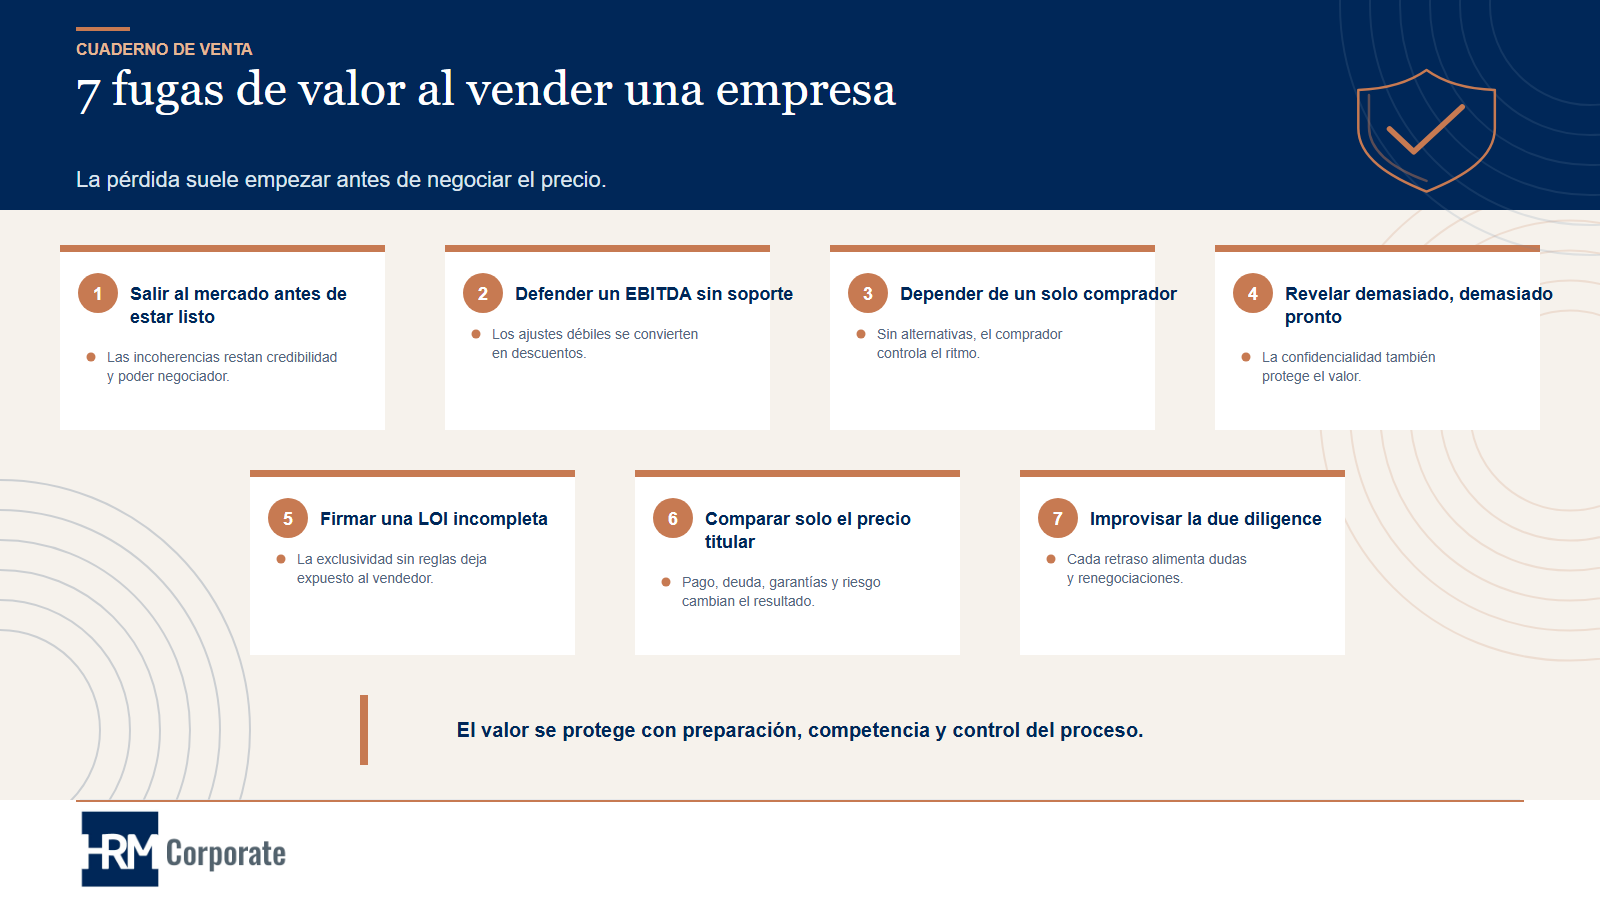
1. Salir al mercado antes de que la empresa esté preparada
Un comprador profesional no solo analiza los resultados. Comprueba si puede continuar obteniéndolos después de la salida del propietario.
Salir demasiado pronto expone problemas que necesitaban tiempo:
- dependencia del fundador;
- concentración de clientes o proveedores;
- contratos relevantes sin formalizar;
- activos mezclados con la actividad;
- cierres financieros lentos o inconsistentes;
- riesgos fiscales, laborales o regulatorios sin inventariar.
La preparación no consiste en ocultarlos. Consiste en corregir lo corregible, cuantificar lo que permanece y explicar cómo se gestionará.
Cómo proteger el valor: realizar un diagnóstico de vendibilidad y asignar un plan de 12–24 meses a las incidencias que puedan mejorar de forma demostrable.
2. Confundir EBITDA presentado con EBITDA defendible
El vendedor puede considerar extraordinario un coste que el comprador entiende recurrente. Puede atribuir valor a una previsión que todavía no cuenta con contratos o capacidad operativa suficiente.
Cuando los ajustes no están documentados, la discusión deja de ser contable y se convierte en una discusión de confianza.
Cómo proteger el valor: conciliar las cuentas con el EBITDA ajustado y preparar para cada ajuste su importe, periodo, justificación, evidencia y efecto en caja.
No hay que maximizar el número sobre el papel. Hay que maximizar la parte que puede sostenerse durante la due diligence.
3. Depender de un solo comprador
Negociar con un único candidato puede ser adecuado si existe un comprador singular y una razón estratégica clara. El problema aparece cuando la exclusividad no es una decisión, sino la consecuencia de no haber buscado alternativas.
Sin una referencia externa, el vendedor tiene menos capacidad para comprobar:
- si el precio refleja el mercado;
- si la estructura de pago es razonable;
- si las exigencias contractuales son desproporcionadas;
- si el comprador tiene capacidad real para cerrar.
Cómo proteger el valor: definir el universo de compradores, cualificarlos y elegir conscientemente entre proceso competitivo, búsqueda dirigida o negociación bilateral.
4. Revelar demasiado, demasiado pronto
El NDA es necesario, pero no convierte cualquier entrega en prudente. La información comercialmente sensible, los datos personales y el conocimiento estratégico deben compartirse de forma gradual.
Una fuga de información puede afectar a empleados, clientes, proveedores o competidores incluso si la operación no se cierra.
Cómo proteger el valor: utilizar teaser anónimo, NDA adaptado, accesos por fases, data room con registro y reglas específicas para la información más sensible.
La identidad del negocio solo debe revelarse cuando el candidato tenga encaje, capacidad e interés suficientes.
5. Firmar una LOI incompleta a cambio de exclusividad
La carta de intenciones concentra una de las mayores asimetrías del proceso. Al conceder exclusividad, el vendedor retira temporalmente sus alternativas mientras el comprador conserva la posibilidad de revisar la oferta durante la due diligence.
Antes de firmar conviene entender:
- qué significa exactamente el precio indicado;
- cómo se tratarán caja, deuda y capital circulante;
- cuánto se pagará al cierre;
- qué parte será aplazada o contingente;
- qué condiciones y aprobaciones faltan;
- qué garantías espera el comprador;
- cuánto durará la exclusividad y qué hitos debe cumplir.
Cómo proteger el valor: no intercambiar exclusividad por una cifra todavía vacía de definiciones. El marco económico principal debe ser suficientemente claro.
6. Comparar ofertas solo por el Enterprise Value
Una oferta de mayor Enterprise Value puede dejar menos efectivo y más riesgo al vendedor.
Hay que comparar, como mínimo:
| Variable | Pregunta relevante |
|---|---|
| Efectivo al cierre | ¿Cuánto se cobra cuando se transmite? |
| Ajustes | ¿Cómo se definen caja, deuda y capital circulante? |
| Earn-out | ¿Qué importe depende de resultados futuros y quién controla la empresa? |
| Retención o escrow | ¿Cuánto queda bloqueado, durante cuánto tiempo y para qué reclamaciones? |
| Financiación | ¿Está disponible o sujeta a condiciones? |
| Garantías | ¿Qué riesgo conserva el vendedor y durante cuánto tiempo? |
| Certeza | ¿Qué autorizaciones, consentimientos o decisiones faltan? |
Cómo proteger el valor: construir una matriz que compare valor esperado, calendario, riesgo de cobro y probabilidad de cierre.
7. Tratar la due diligence como un examen documental
El objetivo del comprador no es comprobar si el data room contiene muchos archivos. Es confirmar la tesis de inversión y traducir cada hallazgo a una decisión.
Una respuesta lenta o contradictoria puede aumentar la percepción de riesgo. Una incidencia conocida y explicada suele ser más manejable que una sorpresa descubierta al final.
Los hallazgos pueden terminar en:
- subsanación antes del cierre;
- reducción o ajuste de precio;
- condición para cerrar;
- indemnidad específica;
- retención, escrow o seguro;
- abandono de la operación.
Cómo proteger el valor: preparar el data room, centralizar las respuestas, revisar la información antes de entregarla y anticipar el tratamiento de los asuntos materiales.
El precio se protege durante todo el proceso
Vender bien no es ocultar problemas ni forzar al comprador. Es llegar con una empresa transferible, información que resiste revisión y varias decisiones tomadas antes de que exista presión para cerrar.
El orden recomendado es:
- definir objetivos y perímetro;
- preparar la empresa;
- valorar y diseñar el proceso;
- generar alternativas;
- comparar ofertas completas;
- negociar la LOI;
- gestionar due diligence, contrato y cierre.
Preguntas frecuentes
¿Es obligatorio vender mediante un proceso competitivo?
No. Puede ser preferible una negociación bilateral cuando la confidencialidad o el encaje de un comprador concreto son determinantes. Lo importante es conocer el coste de renunciar a alternativas.
¿Un NDA garantiza la confidencialidad?
Establece obligaciones y remedios, pero no evita por sí solo una filtración. También se necesita limitar destinatarios, información y accesos.
¿Cuándo conviene preparar la venta?
En cuanto sea una posibilidad real. Las mejoras operativas, societarias y documentales necesitan tiempo para producir evidencia, no solo promesas.
¿La due diligence siempre reduce el precio?
No. Una revisión bien preparada puede confirmar el valor y reducir incertidumbre. El efecto depende de los hallazgos y de las expectativas que se fijaron antes.
Prepare la venta antes de negociar el precio
Consulte la guía completa para vendedores · Solicite una valoración profesional
Aviso: contenido informativo y general. La estrategia, fiscalidad y documentación deben adaptarse a cada operación.
Fuentes de base: KPMG (2018), The road to exit; Serrano Acitores (2014), Los procedimientos típicos de compraventa de empresas; Albaladejo Campoy (2022), Aspectos jurídicos de los procesos de adquisición de empresas; PwC e ICAEW (2024), Financial due diligence: best-practice guideline.
Casos de éxito
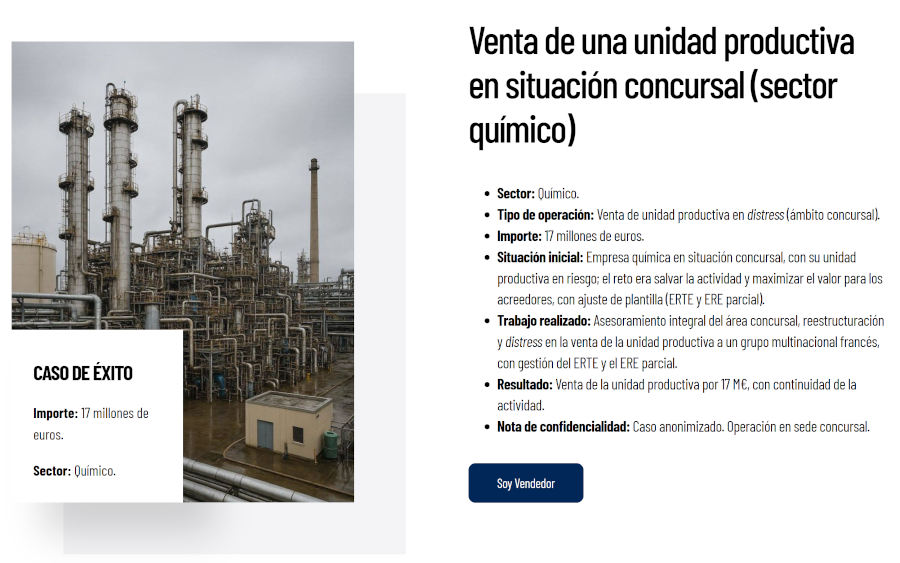
Conozca nuestros casos de éxito.


